
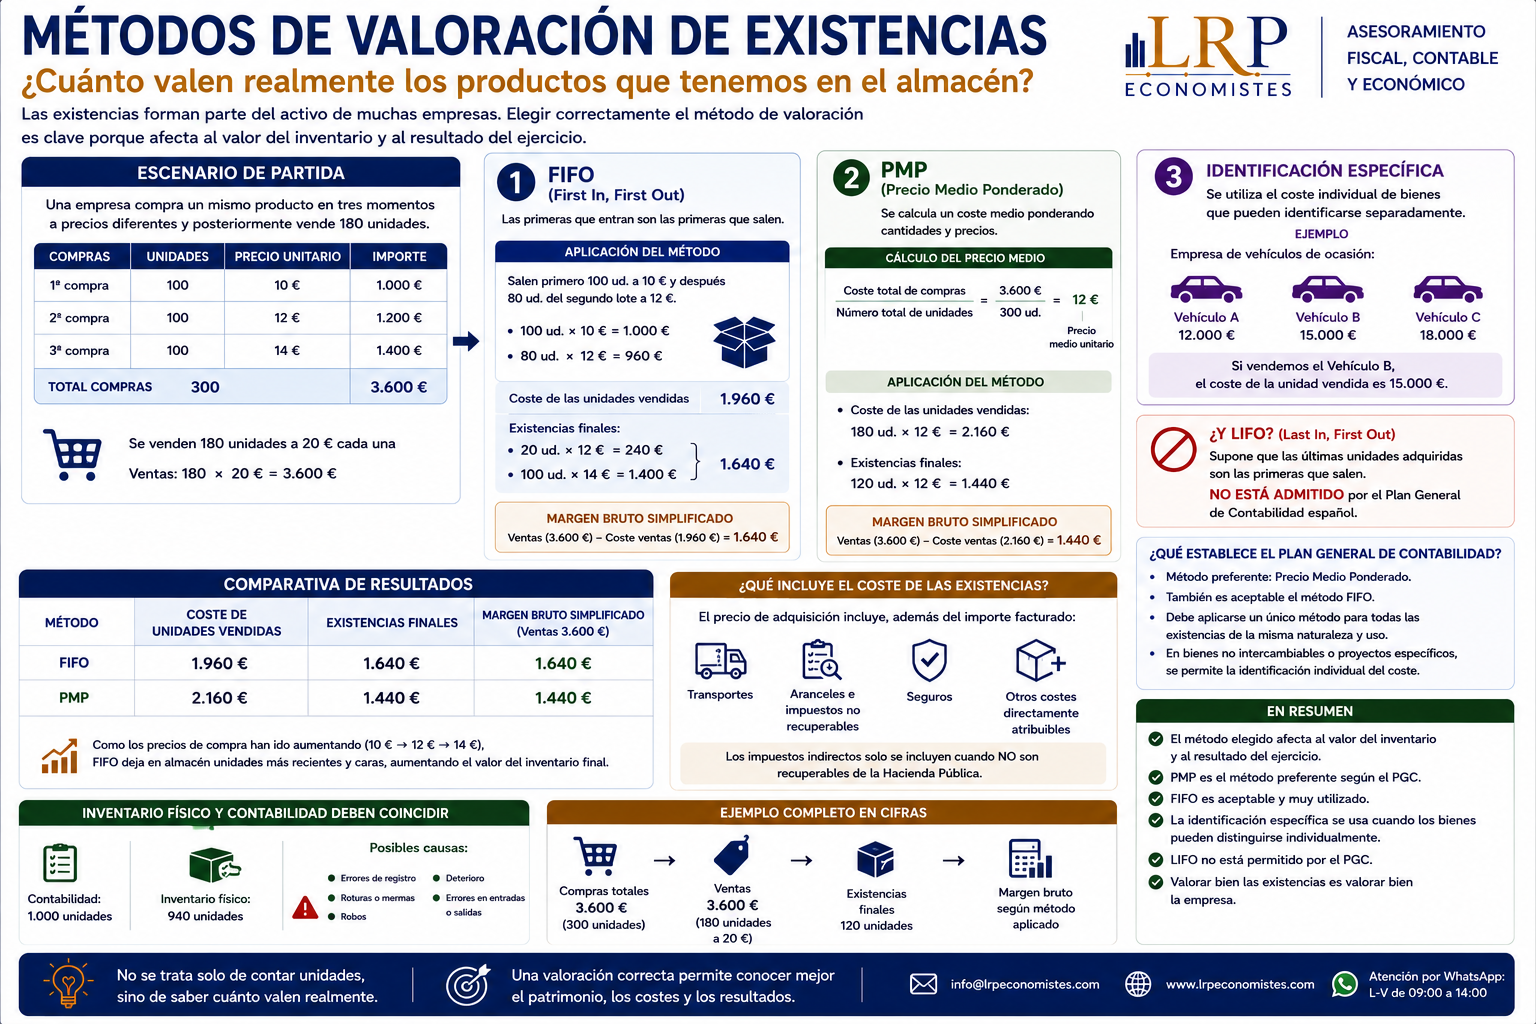
Métodos de valoración de existencias: ¿cuánto valen realmente los productos que tenemos en el almacén?
Las existencias forman parte del activo corriente de muchas empresas.
Mercaderías, materias primas, productos terminados o productos en curso pueden representar una parte muy importante del patrimonio de un negocio.
Pero aparece una pregunta aparentemente sencilla:
¿Qué valor debemos asignar a las unidades que todavía tenemos en el almacén?
La respuesta se complica cuando compramos el mismo producto varias veces y a precios diferentes.
Para resolverlo existen distintos métodos de valoración. Vamos a entenderlos con ejemplos prácticos.
¿Qué son las existencias?
Las existencias son activos que una empresa mantiene principalmente para venderlos, utilizarlos en su proceso productivo o incorporarlos a la producción.
Por ejemplo, para una tienda de ropa serían las prendas disponibles para la venta.
Para una pastelería podrían ser determinadas materias primas y productos elaborados.
Para un concesionario de vehículos de ocasión serían los vehículos adquiridos para su posterior venta.
Mientras continúan en poder de la empresa, forman parte de su patrimonio.
El problema: compramos a precios diferentes
Imaginemos una empresa que comercializa un determinado producto.
Durante el mes realiza estas compras:
Primera compra: 100 unidades a 10 € = 1.000 €
Segunda compra: 100 unidades a 12 € = 1.200 €
Tercera compra: 100 unidades a 14 € = 1.400 €
En total tenemos:
300 unidades
Coste total:
3.600 €
Posteriormente vendemos 180 unidades.
Nos quedan:
120 unidades
La pregunta es:
¿Cuánto cuestan contablemente esas 120 unidades que quedan en el almacén?
Aquí entran en juego los métodos de valoración.
1. FIFO: las primeras que entran son las primeras que salen
FIFO procede de:
First In, First Out
Es decir:
Primera entrada → Primera salida
Este método supone, a efectos de valoración, que las primeras unidades adquiridas son las primeras que salen.
Vamos a aplicarlo a nuestro ejemplo.
Tenemos:
100 unidades a 10 €
100 unidades a 12 €
100 unidades a 14 €
Vendemos 180 unidades.
Con FIFO consideramos que han salido primero:
Las primeras 100 unidades a 10 €:
100 × 10 = 1.000 €
Y después 80 unidades del segundo lote:
80 × 12 = 960 €
Por tanto, el coste de las 180 unidades vendidas sería:
1.000 + 960 = 1.960 €
¿Qué queda en el almacén?
Del segundo lote quedan:
20 unidades × 12 € = 240 €
Y conservamos las 100 unidades del tercer lote:
100 × 14 € = 1.400 €
Valor de las existencias finales:
240 + 1.400 = 1.640 €
Comprobemos:
Coste de las unidades vendidas: 1.960 €
Existencias finales: 1.640 €
Total:
3.600 €
Coincide con el coste total de las compras.
2. Precio Medio Ponderado (PMP)
Otro método utilizado es el Precio Medio Ponderado.
Aquí no identificamos cada salida con los lotes más antiguos.
Calculamos un coste medio teniendo en cuenta las cantidades y los precios de adquisición.
En nuestro ejemplo:
Coste total:
3.600 €
Número total de unidades:
300
Por tanto:
PMP = 3.600 / 300 = 12 € por unidad
Si vendemos 180 unidades:
180 × 12 = 2.160 €
El coste de las unidades vendidas sería:
2.160 €
Nos quedan 120 unidades:
120 × 12 = 1.440 €
Por tanto, las existencias finales tendrían un valor de:
1.440 €
Otra vez comprobamos:
2.160 + 1.440 = 3.600 €
El coste total continúa siendo exactamente el mismo.
Lo que cambia es cómo se distribuye entre las unidades vendidas y las que permanecen en el almacén.
FIFO frente a PMP
Con nuestros datos obtenemos:
FIFO
Coste de las unidades vendidas: 1.960 €
Existencias finales: 1.640 €
PMP
Coste de las unidades vendidas: 2.160 €
Existencias finales: 1.440 €
Existe una diferencia de:
200 €
¿Por qué?
Porque en nuestro ejemplo los precios de compra han ido aumentando:
10 € → 12 € → 14 €
Con FIFO, las unidades más antiguas y baratas se consideran vendidas primero.
Por eso permanecen en el almacén unidades adquiridas a precios más recientes y elevados.
¿Afecta el método al beneficio?
Sí.
Imaginemos que las 180 unidades se han vendido por:
20 € cada una
Ingresos por ventas:
180 × 20 = 3.600 €
Vamos a calcular el margen bruto simplificado.
Con FIFO:
Ventas: 3.600 €
Coste de las unidades vendidas: 1.960 €
Margen:
3.600 − 1.960 = 1.640 €
Con PMP:
Ventas: 3.600 €
Coste de las unidades vendidas: 2.160 €
Margen:
3.600 − 2.160 = 1.440 €
Tenemos una diferencia de:
200 €
Por tanto, el método utilizado para valorar las existencias puede afectar tanto al valor del inventario final como al resultado del ejercicio.
¿Y si los precios estuvieran bajando?
Hasta ahora hemos supuesto que los precios aumentaban.
Pero imaginemos lo contrario:
Primer lote: 14 €
Segundo lote: 12 €
Tercer lote: 10 €
En ese caso, las consecuencias relativas de FIFO y PMP serían diferentes.
Esto demuestra que el comportamiento de los precios de adquisición influye en los resultados obtenidos con cada método.
¿Qué ocurre con LIFO?
Existe otro método muy conocido en teoría económica y contable:
LIFO – Last In, First Out
Significa:
Última entrada → Primera salida
Siguiendo nuestro ejemplo inicial, consideraríamos que las unidades adquiridas más recientemente son las primeras que salen.
Sin embargo, hay una cuestión fundamental:
LIFO no está admitido como método de valoración de existencias por el Plan General de Contabilidad español.
Por eso puede aparecer en libros, ejercicios académicos o comparaciones internacionales, pero no debemos tratarlo como una alternativa aplicable en España bajo el PGC.
¿Qué establece el Plan General de Contabilidad?
Cuando existen bienes intercambiables entre sí, el Plan General de Contabilidad establece, con carácter general, la utilización del Precio Medio o Coste Medio Ponderado.
El método FIFO también es aceptable.
Además, debe utilizarse un único método de asignación de valor para todas las existencias que tengan naturaleza y uso similares.
Cuando se trate de bienes que no sean intercambiables entre sí o de bienes producidos y segregados para un proyecto específico, su coste puede determinarse mediante la identificación individual de sus costes.
3. Identificación específica
Imaginemos ahora una empresa dedicada a vender vehículos usados.
Compra tres vehículos:
Vehículo A: 12.000 €
Vehículo B: 15.000 €
Vehículo C: 18.000 €
Cada vehículo puede identificarse individualmente mediante matrícula, bastidor y documentación.
Si vendemos el Vehículo B, sabemos perfectamente qué unidad hemos vendido y cuál era su coste:
15.000 €
No necesitamos asumir que hemos vendido primero el vehículo más antiguo ni calcular necesariamente un coste medio entre los tres.
Podemos identificar el coste concreto de la unidad vendida.
Este método tiene sentido cuando los bienes pueden diferenciarse individualmente.
Precio de adquisición: no siempre es únicamente el precio de la factura
Otro aspecto fundamental es determinar correctamente el coste de las existencias.
El precio de adquisición puede incorporar, además del importe facturado por el vendedor, determinados gastos adicionales directamente atribuibles a la adquisición hasta que los bienes se encuentren en condiciones de ser vendidos.
Por ejemplo, dependiendo de las circunstancias:
transportes
aranceles
seguros
otros costes directamente atribuibles
Los impuestos indirectos solamente se incorporan al precio de adquisición cuando no sean recuperables directamente de la Hacienda Pública.
Por tanto, valorar correctamente las existencias exige algo más que mirar el precio unitario que aparece en una factura.
¿Qué ocurre si las existencias pierden valor?
Imaginemos que tenemos un producto contabilizado por:
100 €
Pero debido a obsolescencia, deterioro, cambios tecnológicos o circunstancias del mercado, su valor neto realizable pasa a ser:
70 €
No tendría sentido continuar mostrando automáticamente ese producto por 100 € si las normas contables exigen reconocer esa pérdida de valor.
Podría ser necesario registrar un deterioro de 30 €.
Esto permite que las existencias aparezcan en la contabilidad por un valor más acorde con su realidad económica conforme a los criterios contables aplicables.
Inventario físico y contabilidad deben coincidir
Imaginemos que nuestra contabilidad dice:
1.000 unidades
Pero realizamos un inventario físico y encontramos:
940 unidades
Tenemos una diferencia de:
60 unidades
¿Qué ha ocurrido?
Puede haber:
errores de registro,
roturas,
mermas,
robos,
productos deteriorados,
errores en entradas o salidas.
Por eso realizar inventarios periódicos es fundamental.
No basta con que el programa informático diga que tenemos determinada cantidad.
Debemos comprobar que las existencias contables existen realmente.
Un ejemplo completo
Volvamos a nuestro caso inicial.
Compramos:
100 unidades × 10 € = 1.000 €
100 unidades × 12 € = 1.200 €
100 unidades × 14 € = 1.400 €
Total:
300 unidades por 3.600 €
Vendemos:
180 unidades a 20 € = 3.600 € de ventas
Aplicando FIFO
Coste de las ventas: 1.960 €
Existencias finales: 1.640 €
Margen bruto simplificado: 1.640 €
Aplicando PMP
Coste de las ventas: 2.160 €
Existencias finales: 1.440 €
Margen bruto simplificado: 1.440 €
La empresa ha realizado exactamente las mismas compras y las mismas ventas.
Pero la distribución contable del coste cambia dependiendo del método aplicado.
Ahí reside la importancia de la valoración de existencias.
¿Por qué es tan importante para una empresa?
Porque las existencias afectan directamente a dos grandes documentos contables.
En el Balance de Situación, las existencias aparecen dentro del activo.
Y su valoración también repercute en la Cuenta de Pérdidas y Ganancias mediante el coste o variación correspondiente.
Una valoración incorrecta puede provocar que:
el activo esté sobrevalorado o infravalorado
el resultado del ejercicio sea incorrecto
los márgenes estén distorsionados
la información utilizada para tomar decisiones sea errónea
Por eso contar unidades no es suficiente.
También debemos saber qué valor económico tienen esas unidades.
En resumen
Los principales métodos que debemos conocer son:
Precio Medio Ponderado (PMP): calcula un coste medio ponderando cantidades y precios.
FIFO: considera que las primeras unidades adquiridas son las primeras que salen.
Identificación específica: utiliza el coste individual de bienes que pueden identificarse separadamente.
LIFO: considera que las últimas unidades adquiridas salen primero, pero no es un método admitido por el Plan General de Contabilidad español.
Valorar correctamente las existencias permite conocer mejor el patrimonio, los costes, los márgenes y el resultado real de una empresa.
Porque saber que tenemos 500 productos en el almacén es importante.
Pero para entender económicamente nuestro negocio necesitamos responder también a otra pregunta:
¿Cuánto valen realmente esas 500 unidades?
LRP Economistes
Asesoramiento fiscal, contable y económico