
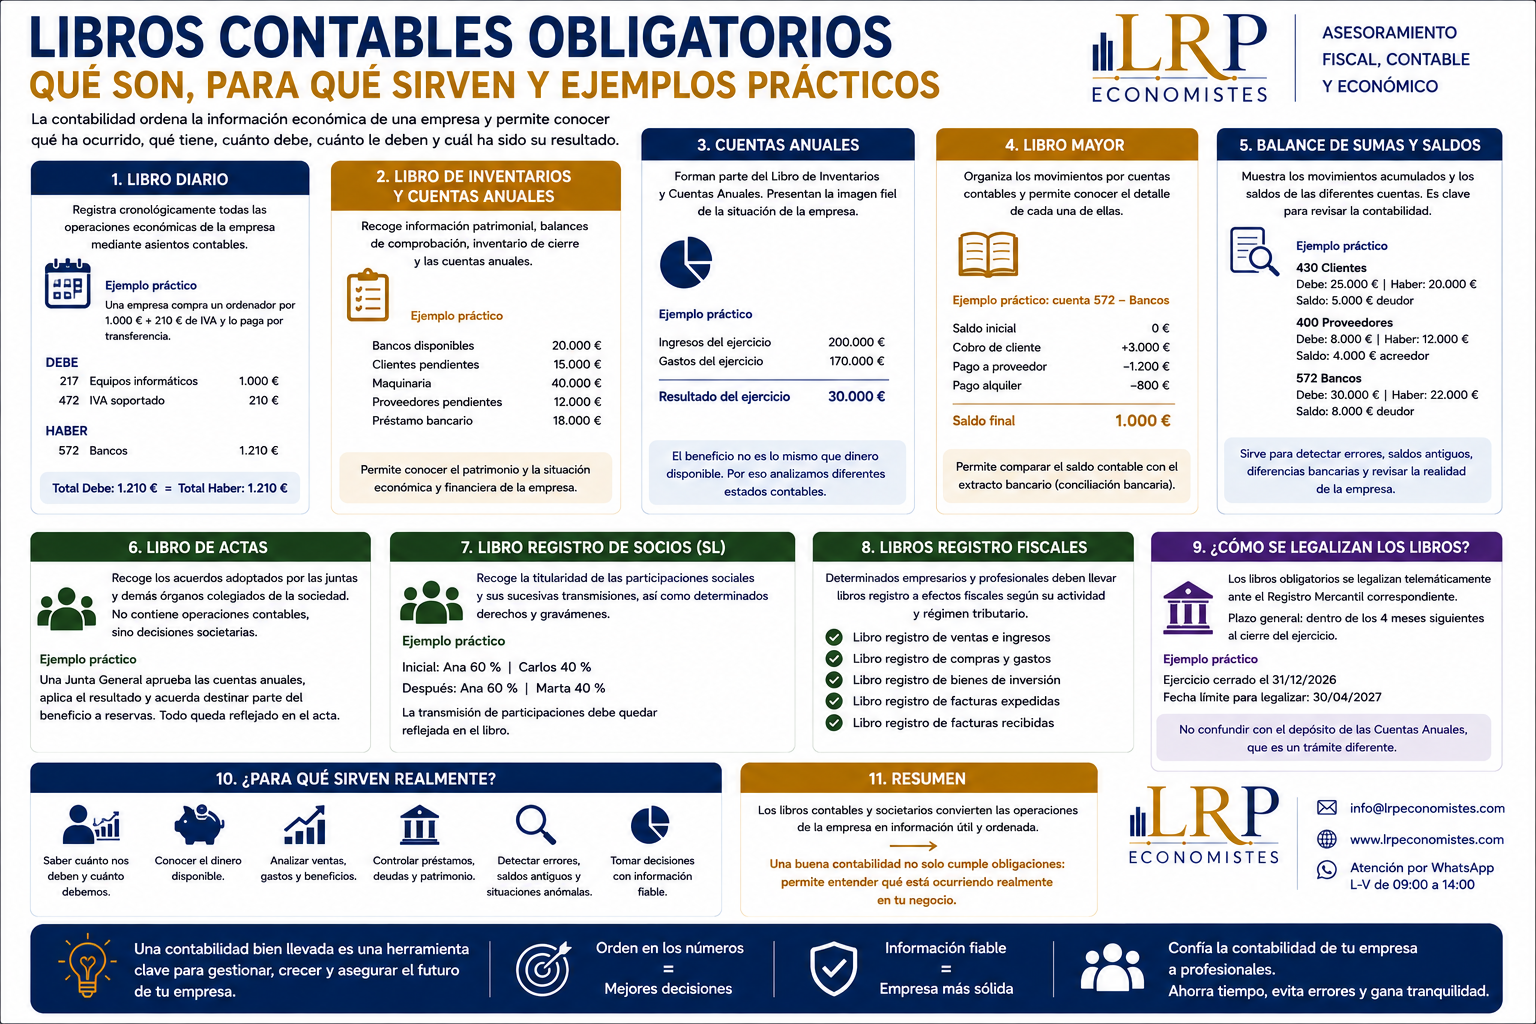
Libros contables obligatorios: qué son, para qué sirven y ejemplos prácticos
Cuando hablamos de llevar la contabilidad de una empresa, no nos referimos únicamente a guardar facturas o introducir ingresos y gastos en un programa.
La contabilidad constituye un sistema ordenado de información económica que permite conocer qué operaciones ha realizado una empresa, qué tiene, cuánto debe, cuánto le deben y cuál ha sido su resultado.
Para organizar toda esta información existen diferentes libros contables y societarios. Algunos son obligatorios y otros, aunque no lo sean con carácter general, resultan fundamentales para trabajar y revisar correctamente una contabilidad.
Vamos a conocer los principales y, sobre todo, a entender para qué sirve cada uno con ejemplos sencillos.
¿Cuáles son los libros contables obligatorios?
El Código de Comercio establece, con carácter general, que todo empresario debe llevar una contabilidad ordenada y adecuada a su actividad.
Entre los libros contables obligatorios encontramos principalmente:
Libro Diario
Libro de Inventarios y Cuentas Anuales
Además, determinadas sociedades deben llevar otros libros societarios, como el Libro de Actas o el Libro Registro de Socios.
Por otro lado, existen también libros registro fiscales, especialmente relevantes para autónomos y empresarios según su régimen tributario.
Es importante diferenciarlos porque un libro contable, un libro societario y un libro fiscal no cumplen exactamente la misma función.
1. Libro Diario
El Libro Diario recoge cronológicamente las operaciones económicas realizadas por la empresa.
Cada operación se registra mediante un asiento contable.
La contabilidad utiliza el sistema de partida doble, de manera que en cada asiento:
TOTAL DEBE = TOTAL HABER
Ejemplo práctico
Una empresa compra un ordenador por 1.000 € más 210 € de IVA y lo paga mediante transferencia bancaria.
Contablemente registraríamos:
Debe
217 – Equipos para procesos de información: 1.000 €
472 – Hacienda Pública, IVA soportado: 210 €
Haber
572 – Bancos: 1.210 €
Por tanto:
Total Debe: 1.210 €
Total Haber: 1.210 €
¿Qué nos está diciendo este asiento?
Que la empresa ha incorporado un ordenador valorado en 1.000 €, ha soportado 210 € de IVA y han salido 1.210 € de su cuenta bancaria.
El Libro Diario permite, por tanto, reconstruir cronológicamente la actividad económica de la empresa.
2. Libro de Inventarios y Cuentas Anuales
El Libro de Inventarios y Cuentas Anuales recoge información fundamental sobre el patrimonio y la situación económica y financiera de la empresa.
Incluye, entre otros elementos y conforme a la normativa aplicable, el balance inicial detallado, balances de comprobación, inventario de cierre y las cuentas anuales.
Ejemplo práctico
Imaginemos que al terminar el ejercicio una empresa presenta la siguiente situación:
Dinero en bancos: 20.000 €
Clientes pendientes de cobro: 15.000 €
Maquinaria: 40.000 €
Deudas con proveedores: 12.000 €
Préstamo bancario pendiente: 18.000 €
Estos datos permiten empezar a responder preguntas muy diferentes:
¿Cuánto dinero tiene disponible la empresa?
¿Cuánto le deben sus clientes?
¿Cuánto debe a terceros?
¿Qué inversiones mantiene?
¿Dispone de una estructura financiera adecuada?
Por tanto, este libro no sirve únicamente para saber si la empresa ha obtenido beneficios.
Permite analizar su patrimonio y su situación financiera.
3. Las Cuentas Anuales
Las Cuentas Anuales forman parte del Libro de Inventarios y Cuentas Anuales.
Con carácter general, comprenden:
Balance
Cuenta de Pérdidas y Ganancias
Estado de Cambios en el Patrimonio Neto
Estado de Flujos de Efectivo, cuando resulte obligatorio.
Memoria
La normativa contempla modelos y particularidades diferentes dependiendo de las características de la empresa.
Ejemplo práctico
Imaginemos una empresa que durante el año ha registrado:
Ingresos: 200.000 €
Gastos: 170.000 €
Su resultado sería:
200.000 € − 170.000 € = 30.000 € de beneficio
¿Significa eso que tiene 30.000 € en el banco?
No necesariamente.
Puede haber vendido productos que todavía no ha cobrado.
Puede haber comprado maquinaria.
Puede estar devolviendo préstamos.
O puede tener facturas pendientes de pago.
Esta diferencia es fundamental:
beneficio no es lo mismo que dinero disponible.
Por eso necesitamos analizar conjuntamente diferentes estados contables.
4. Libro Mayor
El Libro Mayor es una herramienta fundamental en cualquier contabilidad, aunque no constituye uno de los libros obligatorios generales enumerados por el Código de Comercio.
Mientras el Libro Diario organiza las operaciones cronológicamente, el Mayor las organiza por cuentas contables.
Esto permite analizar todo lo ocurrido en una cuenta determinada.
Ejemplo práctico
Queremos revisar la cuenta:
572 – Bancos
Durante el ejercicio se han producido estos movimientos:
Saldo inicial: 0 €
Cobro de un cliente: +3.000 €
Pago a un proveedor: −1.200 €
Pago del alquiler: −800 €
Por tanto:
3.000 € − 1.200 € − 800 € = 1.000 €
El saldo contable de bancos sería:
1.000 €
Ahora podemos comparar esos 1.000 € con el saldo que aparece realmente en el banco.
Si coinciden, perfecto.
Si no coinciden, tendremos que averiguar el motivo.
Aquí aparece otra herramienta fundamental: la conciliación bancaria.
5. Balance de Sumas y Saldos
El Balance de Sumas y Saldos, también denominado balance de comprobación, permite visualizar los movimientos acumulados y los saldos de las diferentes cuentas contables.
Es una herramienta extraordinariamente útil para revisar una contabilidad.
Ejemplo práctico
Supongamos que encontramos la siguiente cuenta:
430 – Clientes
Movimientos acumulados en el Debe: 25.000 €
Movimientos acumulados en el Haber: 20.000 €
Saldo final:
5.000 € deudor
Esto significa que, según nuestra contabilidad, todavía tenemos 5.000 € pendientes de cobro de clientes.
Ahora observamos:
400 – Proveedores
Movimientos acumulados en el Debe: 8.000 €
Movimientos acumulados en el Haber: 12.000 €
Saldo final:
4.000 € acreedor
Esto indica que tenemos 4.000 € pendientes de pago a proveedores.
Finalmente revisamos:
572 – Bancos
Movimientos acumulados en el Debe: 30.000 €
Movimientos acumulados en el Haber: 22.000 €
Saldo final:
8.000 € deudor
Nuestra contabilidad indica que tenemos 8.000 € en bancos.
Ahora debemos comprobar si ese importe coincide con la realidad.
¿Para qué nos sirve esta revisión?
Podemos detectar situaciones como:
Clientes con saldos antiguos que quizá ya pagaron.
Proveedores que aparecen pendientes cuando realmente están pagados.
Diferencias entre el saldo contable y el saldo bancario.
Cuentas que presentan saldos poco habituales.
Errores o partidas pendientes de regularizar.
Por eso el Balance de Sumas y Saldos es una herramienta fundamental para comprobar si la contabilidad refleja correctamente la realidad de la empresa.
6. Libro de Actas
Pasamos ahora de los libros estrictamente contables a los libros societarios.
El Libro de Actas recoge los acuerdos adoptados por las juntas y demás órganos colegiados de una sociedad en los términos legalmente establecidos.
No contiene facturas ni asientos contables.
Contiene decisiones societarias.
Ejemplo práctico
Una Sociedad Limitada celebra su Junta General y adopta los siguientes acuerdos:
Aprobar las cuentas anuales del ejercicio.
Aplicar el resultado obtenido.
Destinar una parte del beneficio a reservas.
Estos acuerdos deben quedar correctamente documentados en el acta correspondiente.
Por tanto:
Libro Diario → operaciones económicas
Libro de Actas → acuerdos societarios
Son documentos completamente diferentes.
7. Libro Registro de Socios
Las Sociedades Limitadas deben llevar un Libro Registro de Socios.
En él se recoge la titularidad originaria y las sucesivas transmisiones de las participaciones sociales, así como determinados derechos y gravámenes constituidos sobre ellas.
Ejemplo práctico
Imaginemos una SL propiedad de dos personas:
Ana: 60 %
Carlos: 40 %
Posteriormente Carlos vende todas sus participaciones a Marta.
La nueva distribución será:
Ana: 60 %
Marta: 40 %
La transmisión correspondiente deberá quedar reflejada en el Libro Registro de Socios.
En las sociedades anónimas con acciones nominativas existe el correspondiente Libro Registro de Acciones Nominativas.
8. Libros registro fiscales
Aquí encontramos otra categoría diferente.
Determinados empresarios y profesionales deben llevar libros registro a efectos fiscales.
Las obligaciones concretas dependerán del impuesto, actividad y régimen tributario aplicable.
Entre los que podemos encontrar están:
Libro Registro de Ventas e Ingresos
Libro Registro de Compras y Gastos
Libro Registro de Bienes de Inversión
Libro Registro de Facturas Expedidas
Libro Registro de Facturas Recibidas
No todos son exigibles simultáneamente a todos los contribuyentes.
Ejemplo práctico
Imaginemos un profesional autónomo que emite una factura:
Base imponible: 1.000 €
IVA: 210 €
Total factura: 1.210 €
Esa operación deberá incorporarse al libro fiscal correspondiente con los datos exigidos por la normativa aplicable.
Si posteriormente recibe una factura de un proveedor, deberá registrar también esa operación cuando proceda.
Estos libros permiten mantener ordenada la información necesaria para cumplir determinadas obligaciones tributarias.
9. ¿Un autónomo y una Sociedad Limitada llevan los mismos libros?
No necesariamente.
Esta distinción es muy importante.
Una Sociedad Limitada está sometida a obligaciones contables y mercantiles propias de las sociedades.
Un empresario individual o profesional puede estar obligado a llevar determinados libros registro fiscales dependiendo de su actividad y régimen de tributación, y sus obligaciones contables mercantiles pueden ser diferentes.
Por tanto, para determinar qué libros debe llevar un negocio debemos analizar:
Forma jurídica
Actividad desarrollada
Régimen fiscal
Obligaciones contables
Impuestos aplicables
No existe una única respuesta válida para todos los negocios.
10. ¿Cómo se legalizan los libros?
Los libros que obligatoriamente deben llevar los empresarios se legalizan telemáticamente ante el Registro Mercantil correspondiente.
Con carácter general, la legalización debe realizarse dentro de los cuatro meses siguientes al cierre del ejercicio.
Ejemplo
Una sociedad cierra su ejercicio el:
31 de diciembre de 2026
El plazo general para legalizar los libros correspondientes a ese ejercicio finalizará:
30 de abril de 2027
Esta obligación no debe confundirse con el depósito de las Cuentas Anuales en el Registro Mercantil.
Son trámites diferentes y tienen sus propios plazos y requisitos.
11. ¿Para qué sirven realmente los libros contables?
Podríamos pensar que sirven simplemente para cumplir una obligación legal.
Pero limitar la contabilidad a eso supone desaprovechar una enorme cantidad de información.
Una contabilidad correctamente llevada permite saber:
Cuánto nos deben nuestros clientes.
Cuánto debemos a proveedores.
Cuánto dinero tenemos disponible.
Qué préstamos tenemos pendientes.
Cuánto hemos vendido.
Cuáles son nuestros principales gastos.
Qué beneficio o pérdida estamos obteniendo.
Cómo evoluciona nuestro patrimonio.
Si existen saldos antiguos que debemos revisar.
Si nuestra empresa tiene problemas de liquidez o endeudamiento.
La contabilidad puede convertirse así en una auténtica herramienta de gestión empresarial.
Un ejemplo: de una factura a las Cuentas Anuales
Veamos cómo toda esta información termina relacionándose.
Una empresa compra mercancías.
La operación se registra contablemente en el Libro Diario.
Los movimientos correspondientes aparecen clasificados por cuentas en el Libro Mayor.
Los saldos acumulados pueden analizarse mediante el Balance de Sumas y Saldos.
Al terminar el ejercicio se realizan las operaciones de cierre y se elaboran las Cuentas Anuales.
Finalmente, los libros obligatorios se legalizan cuando corresponda y las cuentas anuales se depositan en el Registro Mercantil cuando exista dicha obligación.
Por tanto, no estamos hablando de documentos aislados.
Estamos ante diferentes piezas de un mismo sistema de información contable.
En resumen
Libro Diario: registra cronológicamente las operaciones económicas.
Libro de Inventarios y Cuentas Anuales: recoge información sobre el patrimonio, balances, inventario y cuentas anuales.
Libro Mayor: permite analizar los movimientos de cada cuenta contable.
Balance de Sumas y Saldos: facilita la comprobación y revisión de los saldos.
Libro de Actas: recoge acuerdos y decisiones societarias.
Libro Registro de Socios: refleja la titularidad y determinadas operaciones sobre las participaciones de una SL.
Libros registro fiscales: recogen información necesaria para cumplir determinadas obligaciones tributarias.
Cada documento cumple una función diferente, pero todos persiguen algo fundamental:
ordenar y convertir las operaciones de una empresa en información útil.
Porque una buena contabilidad no debería hacerse únicamente para presentar impuestos o cumplir una obligación legal.
Debería permitir al empresario mirar sus números y comprender qué está ocurriendo realmente en su negocio.
LRP Economistes
Asesoramiento fiscal, contable y económico