
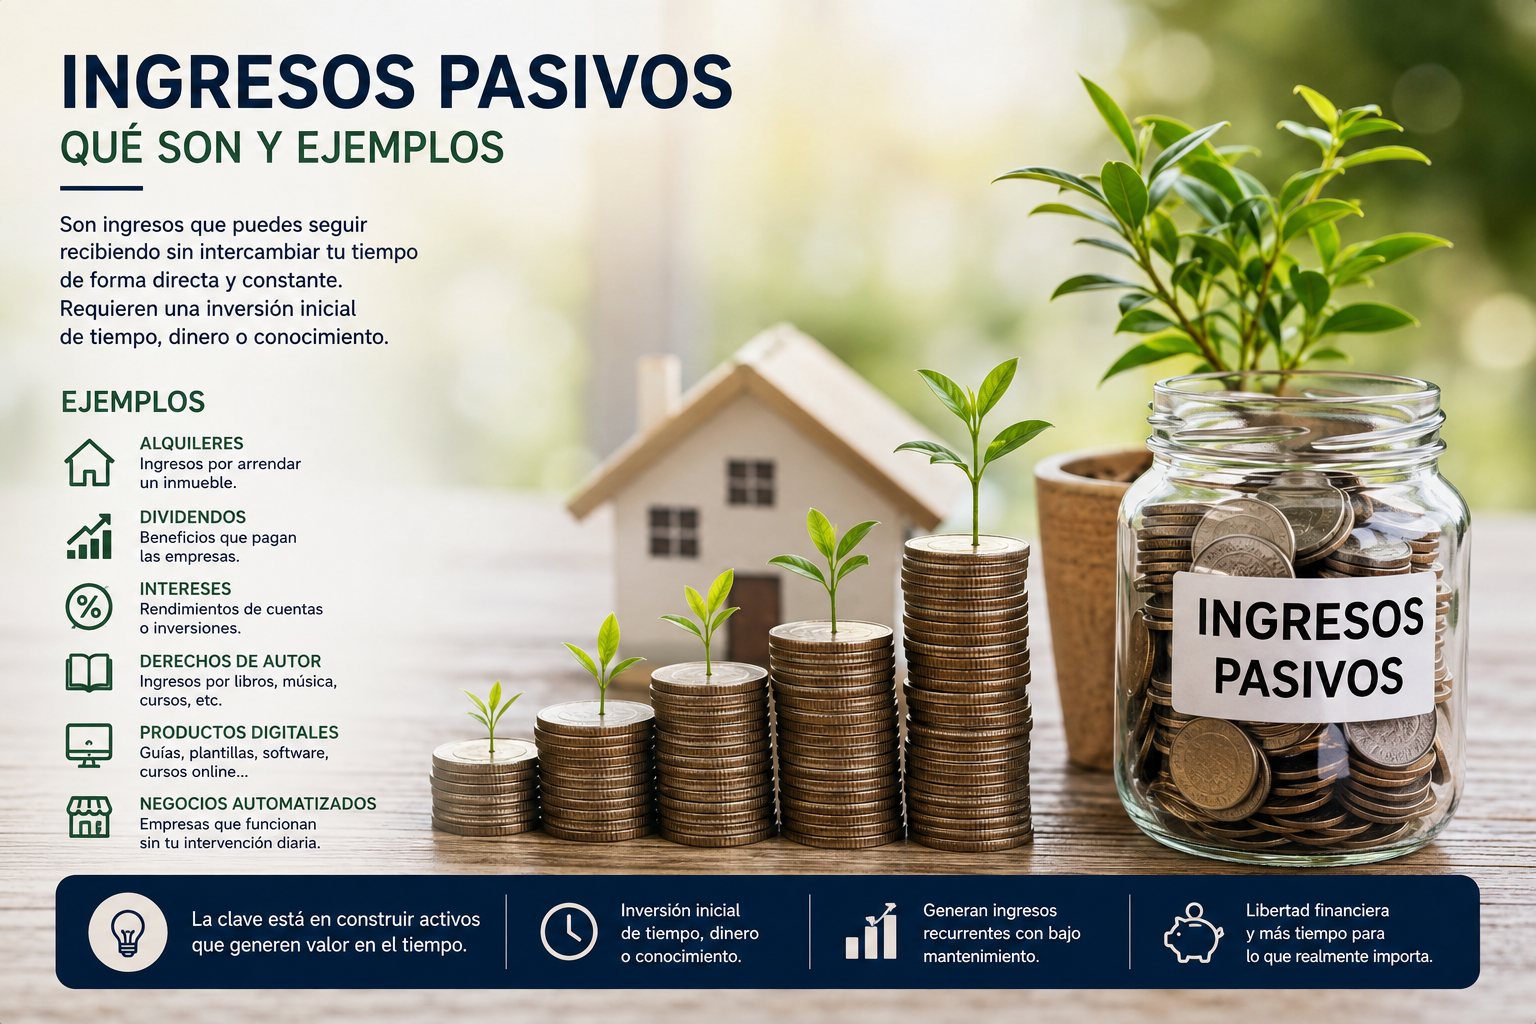
Ingresos pasivos: qué son, cómo funcionan y ejemplos
Ingresos pasivos: qué son, cómo funcionan y ejemplos
La idea de ganar dinero sin trabajar resulta muy atractiva.
Por eso en redes sociales encontramos constantemente expresiones como «genera ingresos mientras duermes», «vive de tus ingresos pasivos» o «consigue libertad financiera».
Pero ¿existen realmente los ingresos pasivos?
Sí, aunque conviene entender bien qué significa el concepto.
Un ingreso pasivo no suele significar obtener dinero sin hacer absolutamente nada. Normalmente requiere una inversión inicial de dinero, tiempo, conocimientos o trabajo, y en muchos casos también mantenimiento posterior.
La diferencia está en que el ingreso puede continuar generándose sin que exista una relación directa entre cada euro obtenido y cada hora trabajada.
¿Qué es un ingreso pasivo?
Podemos definir un ingreso pasivo como aquel que, una vez realizada una inversión o creado determinado activo o sistema, puede generar ingresos recurrentes sin exigir una intervención continua equivalente a la de un trabajo tradicional.
Comparemos dos situaciones.
Un profesor particular cobra 20 € por una hora de clase.
Para volver a ingresar otros 20 €, normalmente tendrá que impartir otra hora.
Existe una relación directa:
más horas trabajadas → más ingresos
Ahora imaginemos que ese mismo profesor crea un curso online.
Dedica inicialmente 100 horas a prepararlo, grabarlo y publicarlo.
Después, el mismo curso puede ser adquirido por:
10 personas,
100 personas,
1.000 personas...
El trabajo inicial ya se realizó y una misma creación puede generar múltiples ventas posteriores.
Ahí encontramos una de las características de determinados ingresos pasivos.
Ingresos activos frente a ingresos pasivos
Los ingresos activos dependen principalmente de nuestro trabajo actual.
Por ejemplo:
un salario,
una consulta profesional,
una clase particular,
un servicio de reparación,
un trabajo realizado por un autónomo.
Si dejamos de realizar la actividad, normalmente dejamos también de generar esos ingresos.
Los ingresos pasivos, en cambio, proceden principalmente de un activo, inversión, derecho o sistema creado previamente.
Pero la frontera no siempre es absoluta.
Muchos ingresos que denominamos pasivos son, en realidad, semipasivos, porque continúan requiriendo cierta gestión.
Veamos algunos ejemplos.
1. Alquiler de un inmueble
Una persona compra una vivienda y la alquila por:
900 € mensuales
Ingresos anuales:
900 × 12 = 10.800 €
A primera vista podríamos decir que obtiene 10.800 € de ingresos pasivos.
Pero eso no significa que gane 10.800 € limpios.
Puede tener:
comunidad,
IBI,
seguros,
reparaciones,
periodos sin inquilino,
intereses de financiación,
gastos de gestión,
impuestos.
Supongamos que los gastos económicos asociados ascienden a 3.000 € anuales.
De forma muy simplificada:
10.800 − 3.000 = 7.800 €
Por tanto, debemos diferenciar siempre entre:
ingreso bruto y rendimiento real de la inversión.
Además, un inmueble requiere cierta gestión. Por eso el alquiler puede considerarse relativamente pasivo, pero no completamente automático.
2. Dividendos de acciones
Una persona invierte 20.000 € en acciones de diferentes empresas.
Durante el año recibe:
600 € en dividendos
Rentabilidad bruta por dividendos:
600 / 20.000 × 100 = 3 %
El inversor no ha tenido que trabajar para cada una de las empresas para recibir esos dividendos.
El capital invertido es el activo que potencialmente genera el rendimiento.
Sin embargo, debemos recordar que:
los dividendos no están garantizados.
Una empresa puede reducirlos, eliminarlos o modificarlos.
Además, el precio de las acciones puede subir o bajar.
Por tanto, ingreso pasivo no significa ingreso seguro.
3. Intereses
Otro ejemplo sencillo son los intereses generados por determinados productos financieros.
Imaginemos un capital de:
30.000 €
con una remuneración anual del:
2,5 %
De forma simplificada:
30.000 × 2,5 % = 750 € anuales
El propietario del capital obtiene una remuneración sin tener que realizar un trabajo adicional por cada euro generado.
Pero nuevamente existe una inversión previa:
el capital de 30.000 €.
Aquí encontramos una idea fundamental:
para generar determinados ingresos pasivos necesitamos primero disponer de un activo capaz de producirlos.
4. Fondos de inversión y otros activos financieros
Una inversión puede generar rendimientos mediante la apreciación de los activos, distribuciones u otras formas dependiendo del producto.
Pero debemos hacer una precisión.
Que una inversión aumente de valor no significa necesariamente que esté generando un ingreso periódico.
Imaginemos que invertimos:
10.000 €
y posteriormente nuestra inversión vale:
11.000 €
Tenemos una ganancia potencial de 1.000 €, pero no necesariamente hemos recibido 1.000 € en nuestra cuenta.
Por eso debemos diferenciar entre:
rentabilidad, revalorización y flujo de ingresos.
Son conceptos relacionados, pero no idénticos.
5. Derechos de autor
Imaginemos que una persona escribe un libro.
Dedica meses a escribirlo.
Posteriormente recibe una cantidad por cada ejemplar vendido.
El trabajo principal se realizó inicialmente, pero las ventas pueden continuar produciéndose durante años.
Algo similar puede ocurrir con:
libros,
fotografías,
música,
determinados diseños,
programas informáticos,
otros contenidos protegidos.
Aquí el activo generador del ingreso es una creación o derecho.
6. Cursos online
Una persona crea un curso sobre una materia que domina.
Supongamos:
Precio del curso: 50 €
Ventas mensuales: 30
Ingresos:
50 × 30 = 1.500 € mensuales
Si el curso ya está creado, las 30 ventas no requieren impartir 30 veces la misma formación.
Esta es una diferencia enorme respecto a las clases individuales.
Pero tampoco debemos engañarnos.
Puede ser necesario:
actualizar contenidos,
responder consultas,
gestionar publicidad,
pagar plataformas,
captar nuevos clientes.
Por tanto, puede convertirse en un ingreso escalable y relativamente pasivo, pero difícilmente será completamente automático.
7. Productos digitales
Otro ejemplo son los productos creados una vez y vendidos repetidamente.
Por ejemplo:
plantillas,
hojas de cálculo,
guías,
ebooks,
material educativo,
recursos gráficos,
programas informáticos.
Imaginemos una plantilla que cuesta 15 €.
Se vende 100 veces:
15 × 100 = 1.500 €
El creador no ha tenido que fabricar físicamente cien unidades diferentes.
El coste de producir una unidad adicional puede ser muy reducido.
Esta característica permite que determinados productos digitales sean altamente escalables.
8. Licencias
Una empresa o profesional puede desarrollar una tecnología, metodología, marca, programa o propiedad intelectual y permitir que terceros la utilicen a cambio de una remuneración.
Por ejemplo:
Una empresa concede una licencia y recibe:
500 € mensuales
Mientras el contrato continúe vigente puede recibir ese ingreso sin vender nuevamente el activo original.
De nuevo, el ingreso procede de un activo creado previamente.
9. Una empresa que funciona sin depender constantemente del propietario
Aquí encontramos un caso especialmente interesante.
Imaginemos un negocio cuyo propietario inicialmente realiza prácticamente todo:
vende,
atiende clientes,
compra,
factura,
gestiona proveedores,
organiza trabajadores.
Sus ingresos dependen enormemente de su presencia.
Con el tiempo crea procedimientos, contrata un equipo, automatiza procesos y delega responsabilidades.
La empresa empieza a funcionar sin necesitar su intervención permanente.
Los beneficios que recibe el propietario pueden tener entonces un componente mucho más pasivo.
Pero detrás de esa situación probablemente existen años de trabajo, inversión y organización.
El gran mito: «dinero sin hacer nada»
Este es probablemente el error más importante.
Los ingresos pasivos normalmente necesitan al menos uno de estos elementos:
Capital
Invertimos dinero para intentar obtener un rendimiento.
Trabajo previo
Creamos algo que puede venderse posteriormente muchas veces.
Conocimiento
Desarrollamos un activo basado en nuestra experiencia.
Riesgo
Aceptamos incertidumbre sobre el resultado de una inversión.
Tiempo
Construimos progresivamente un activo o negocio.
Y frecuentemente necesitamos varios de ellos simultáneamente.
Por eso sería más correcto pensar:
ingreso pasivo ≠ dinero gratis
Un ingreso pasivo suele ser el rendimiento de un activo que previamente hemos tenido que construir, adquirir o financiar.
¿Qué significa que un ingreso sea escalable?
Este concepto está muy relacionado con los ingresos pasivos.
Imaginemos nuevamente las clases particulares.
Una hora de clase = 20 €
Diez horas = 200 €
Cien horas = 2.000 €
Existe un límite físico: nuestro tiempo.
Ahora imaginemos un ebook.
Crear el primer ejemplar puede requerir 100 horas.
Pero posteriormente vender:
1 ejemplar,
100 ejemplares,
1.000 ejemplares
no exige necesariamente multiplicar por mil el trabajo inicial.
Eso es escalabilidad.
Y explica por qué determinados modelos digitales pueden resultar especialmente interesantes.
¿Cuánto capital necesitamos para vivir de ingresos pasivos?
Aquí las matemáticas son muy importantes.
Imaginemos que alguien quiere generar:
1.000 € mensuales
Eso representa:
12.000 € anuales
Si consiguiera una rentabilidad bruta media del 4 % anual, necesitaría aproximadamente:
12.000 / 0,04 = 300.000 €
Para generar 2.000 € mensuales:
24.000 / 0,04 = 600.000 €
Y eso antes de considerar cuestiones como impuestos, inflación, riesgo, costes y variaciones en los rendimientos.
Este ejemplo demuestra por qué las frases del tipo «vive de ingresos pasivos rápidamente» deben analizarse con mucha prudencia.
Generar rentas significativas exclusivamente mediante capital suele requerir un patrimonio considerable.
¿Y si no tenemos mucho capital?
Entonces existe otra posibilidad:
crear activos mediante nuestro trabajo.
En lugar de comprar un inmueble por 200.000 €, una persona puede utilizar sus conocimientos para crear:
un curso,
un libro,
una aplicación,
una plantilla,
una página web,
una metodología,
una pequeña empresa sistematizada.
En ese caso sustituimos parte del capital financiero por tiempo, conocimiento y esfuerzo inicial.
Ingreso pasivo no significa ausencia de riesgo
Esta es otra idea fundamental.
Un alquiler puede quedarse sin inquilino.
Una acción puede reducir su dividendo.
Un curso puede dejar de venderse.
Un producto digital puede quedarse obsoleto.
Una empresa puede perder clientes.
Un activo financiero puede perder valor.
Por tanto:
cuanto más pasivo sea un ingreso, no significa necesariamente que sea más seguro.
Siempre debemos analizar conjuntamente:
rentabilidad, riesgo, liquidez, esfuerzo necesario y horizonte temporal.
Diversificar las fuentes de ingresos
Una persona que depende exclusivamente de una nómina tiene una única gran fuente de ingresos.
Otra persona podría combinar:
salario,
alquileres,
inversiones,
productos digitales,
derechos de autor,
participaciones empresariales.
Esto no elimina el riesgo, pero puede reducir la dependencia económica respecto de una única fuente.
La diversificación no consiste simplemente en tener muchos ingresos.
Consiste en evitar que todos dependan exactamente del mismo factor.
En resumen
Los ingresos pasivos son aquellos que pueden continuar generándose sin necesitar una cantidad equivalente de trabajo continuo por cada euro obtenido.
Algunos ejemplos son:
Alquileres
Dividendos
Intereses
Derechos de autor
Licencias
Cursos online
Productos digitales
Determinados rendimientos de inversiones
Beneficios procedentes de negocios capaces de funcionar sin intervención permanente del propietario
Pero prácticamente ninguno aparece de la nada.
Detrás suele existir capital, trabajo previo, conocimiento, tiempo o riesgo.
Por eso quizá la pregunta más interesante no sea:
«¿Cómo puedo ganar dinero sin trabajar?»
Sino:
«¿Qué activos puedo construir o adquirir hoy que puedan seguir generando valor en el futuro?»
Esa pequeña diferencia cambia completamente la forma de entender los llamados ingresos pasivos.
LRP Economistes
Asesoramiento fiscal, contable y económico