
¿En qué invierte una empresa y cómo lo financia? Estructura económica y financiera
Cuando observamos el balance de una empresa encontramos dos grandes bloques: Activo y Patrimonio Neto y Pasivo.
Pero detrás de esos nombres contables existe una idea económica mucho más sencilla:
¿En qué ha invertido la empresa su dinero y de dónde ha obtenido los recursos para hacerlo?
Estas dos preguntas nos permiten entender la estructura económica y financiera de una empresa.
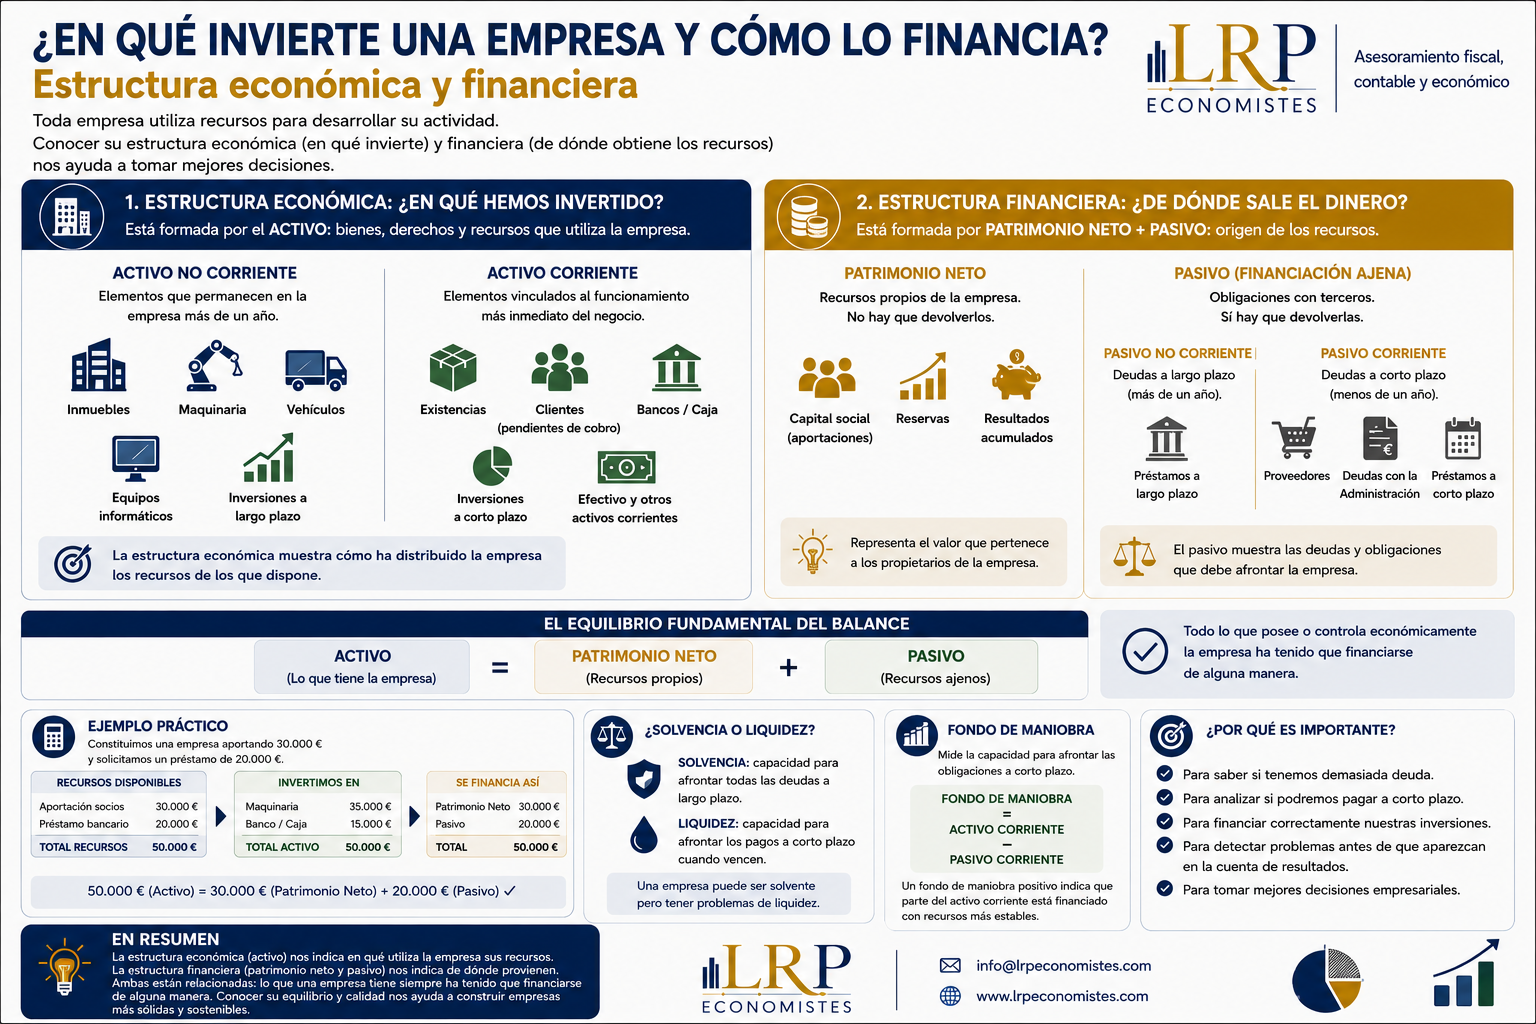
La estructura económica: ¿en qué hemos invertido?
La estructura económica está formada por el Activo.
Representa los bienes, derechos y recursos que utiliza una empresa para desarrollar su actividad.
Por ejemplo:
locales, maquinaria, vehículos, ordenadores, existencias, dinero en bancos o cantidades pendientes de cobrar a clientes.
Dentro del activo distinguimos dos grandes grupos.
Activo no corriente
Son aquellos elementos que normalmente permanecerán en la empresa durante más de un año.
Por ejemplo:
- Inmuebles.
- Maquinaria.
- Vehículos.
- Equipos informáticos.
- Determinadas inversiones a largo plazo.
Son recursos que permiten desarrollar la actividad durante varios ejercicios.
Activo corriente
Está formado por elementos vinculados al funcionamiento más inmediato del negocio.
Entre ellos encontramos:
- Existencias.
- Clientes pendientes de cobro.
- Inversiones financieras a corto plazo.
- Dinero disponible en bancos o caja.
Por tanto, la estructura económica nos muestra cómo ha distribuido la empresa los recursos de los que dispone.
La estructura financiera: ¿de dónde sale el dinero?
Toda inversión necesita financiación.
Si una empresa compra maquinaria por 50.000 €, esos 50.000 € tienen que proceder de algún lugar.
La estructura financiera aparece en el otro lado del balance y está formada por:
Patrimonio Neto + Pasivo
Es decir, refleja de dónde proceden los recursos utilizados por la empresa.
Patrimonio Neto: los recursos propios
El Patrimonio Neto incluye, entre otros elementos, las aportaciones realizadas por los propietarios y los beneficios que la empresa ha ido acumulando y no ha distribuido.
Por ejemplo:
capital social, reservas y resultados acumulados.
Estos recursos pertenecen económicamente a la empresa y constituyen una fuente de financiación propia.
Pasivo: financiación ajena
El Pasivo representa las obligaciones y deudas de la empresa frente a terceros.
También podemos dividirlo según su vencimiento.
El Pasivo no corriente incluye generalmente las obligaciones cuyo vencimiento supera un año, como determinados préstamos bancarios a largo plazo.
El Pasivo corriente recoge obligaciones que deben atenderse en el corto plazo, como proveedores, determinadas deudas tributarias o cuotas de préstamos próximas a vencer.
El equilibrio fundamental del balance
Todo balance cumple una igualdad básica:
ACTIVO = PATRIMONIO NETO + PASIVO
Y tiene mucho sentido.
Todo aquello que posee o controla económicamente la empresa ha tenido que financiarse de alguna manera.
Imaginemos que constituimos una empresa aportando 30.000 € de nuestros propios recursos y solicitamos un préstamo de 20.000 €.
Disponemos de:
30.000 € + 20.000 € = 50.000 €
Con esos recursos compramos maquinaria por 35.000 € y mantenemos 15.000 € en el banco.
Nuestra estructura económica sería:
Activo = 50.000 €
Y nuestra estructura financiera:
Patrimonio Neto: 30.000 €
Pasivo: 20.000 €
Por tanto:
50.000 € = 30.000 € + 20.000 €
El balance está equilibrado.
Tener muchos activos no significa tener una empresa saneada
Imaginemos dos empresas que tienen exactamente 500.000 € de activo.
A simple vista podríamos pensar que se encuentran en una situación económica similar.
Pero la primera ha financiado gran parte de sus activos con recursos propios y mantiene un endeudamiento moderado.
La segunda ha financiado prácticamente todo mediante deuda.
Sus activos pueden ser idénticos, pero su estructura financiera es completamente diferente.
Por eso, para analizar una empresa no basta con observar lo que tiene.
También debemos analizar cómo lo ha financiado.
El plazo de financiación también importa
Existe otro principio muy importante.
Las inversiones que permanecerán durante muchos años en la empresa deberían financiarse, en términos generales, con recursos de carácter estable.
Imaginemos que compramos una máquina que utilizaremos durante diez años, pero financiamos toda la operación con una deuda que debemos devolver dentro de tres meses.
Podríamos encontrarnos con un grave problema de liquidez aunque la inversión sea rentable.
Por eso debemos analizar conjuntamente:
la duración de nuestras inversiones y el vencimiento de nuestra financiación.
Solvencia y liquidez no son exactamente lo mismo
Una empresa puede disponer de un patrimonio considerable y, sin embargo, tener dificultades para realizar un pago mañana.
Por ejemplo, puede poseer un inmueble valorado en 300.000 € y tener únicamente 2.000 € disponibles en el banco.
El inmueble aporta valor a la empresa, pero no necesariamente permite pagar inmediatamente una factura.
Por eso debemos distinguir entre solvencia y liquidez.
Una buena estructura empresarial no depende únicamente de tener activos, sino también de disponer de los recursos adecuados para atender las obligaciones cuando vencen.
El fondo de maniobra
La relación entre la estructura económica y financiera nos lleva a otro concepto importante: el fondo de maniobra.
De forma simplificada:
Fondo de maniobra = Activo corriente − Pasivo corriente
Un fondo de maniobra positivo indica que parte del activo corriente está financiado mediante recursos de carácter más estable.
Pero esta cifra no debe interpretarse de forma aislada.
El sector, los plazos de cobro y pago, la rotación de existencias y las necesidades concretas de cada negocio también deben analizarse.
¿Por qué debería conocerlo un empresario?
Porque el balance no es simplemente un documento que se prepara para cumplir obligaciones contables.
Nos permite responder preguntas muy importantes:
¿Tenemos demasiada deuda?
¿Podremos afrontar nuestros pagos a corto plazo?
¿Estamos financiando correctamente nuestras inversiones?
¿Tenemos demasiado dinero inmovilizado?
¿Nuestra estructura financiera es sostenible?
Interpretar correctamente el balance permite detectar problemas que quizá todavía no aparecen claramente en la cuenta de resultados.
En resumen
La estructura económica nos indica en qué utiliza la empresa sus recursos y se refleja en el Activo.
La estructura financiera nos indica de dónde proceden esos recursos y se refleja en el Patrimonio Neto y el Pasivo.
Ambas están necesariamente relacionadas:
lo que una empresa tiene siempre ha tenido que financiarse de alguna manera.
Por eso, conocer un balance no consiste únicamente en comprobar que el Activo y el Pasivo cuadran.
Consiste en entender qué tiene la empresa, cómo lo ha financiado y si esa estructura es sostenible en el tiempo.
LRP Economistes
Asesoramiento fiscal, contable y económico