
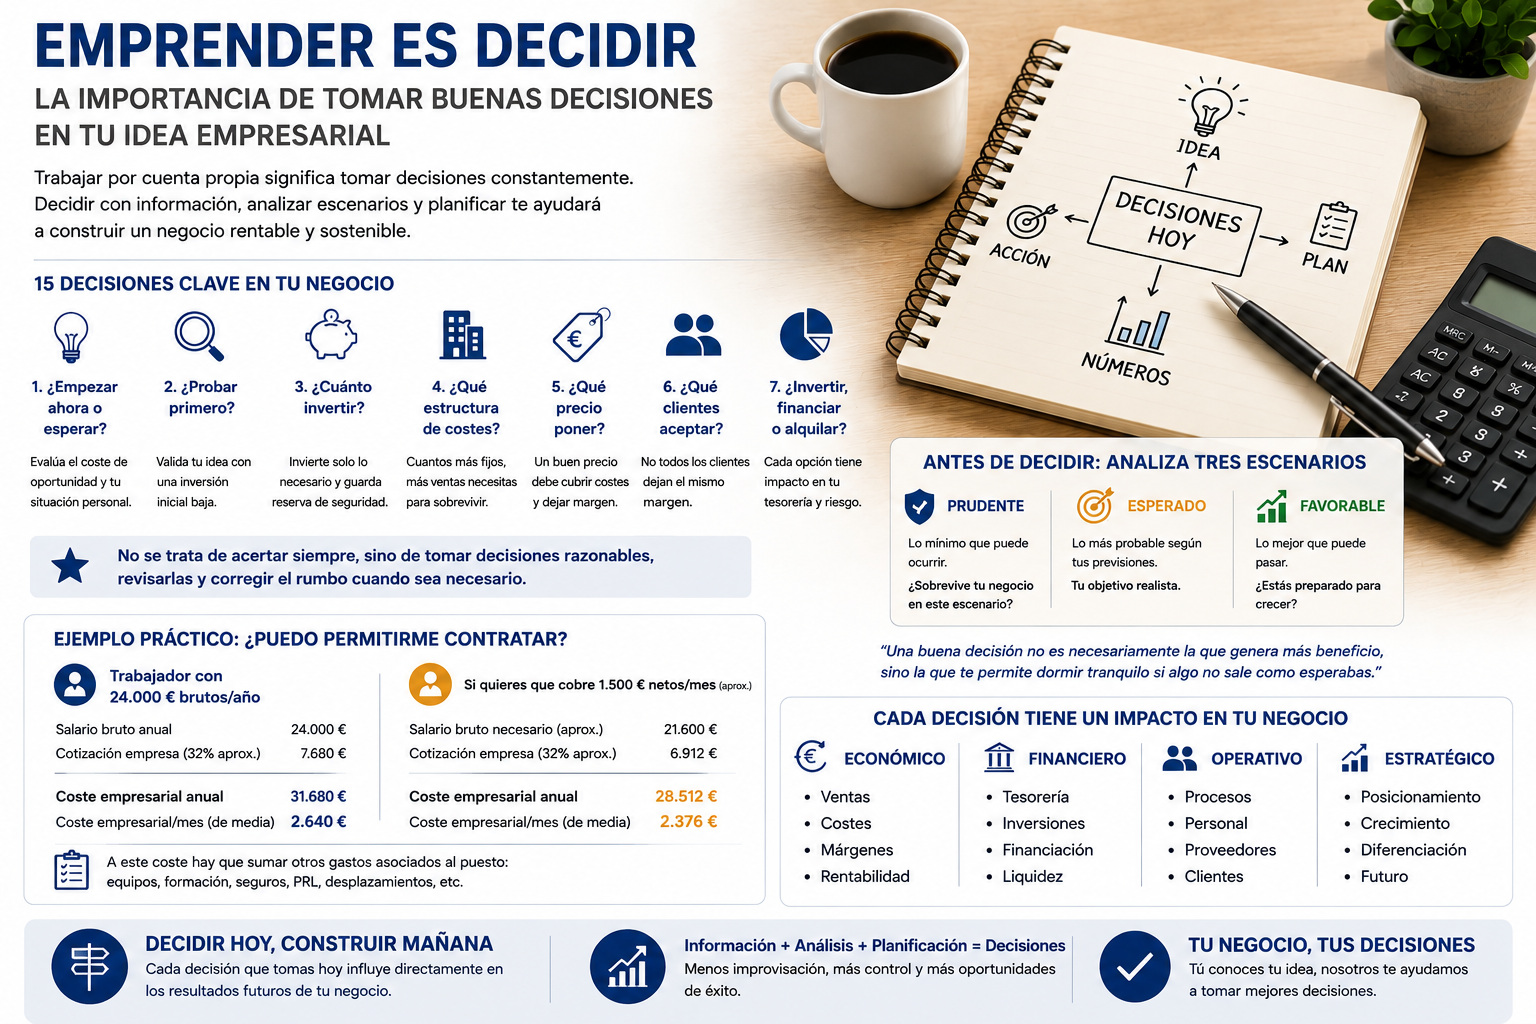
Emprender es decidir: la importancia de tomar buenas decisiones cuando trabajas por cuenta propia
Una idea empresarial puede empezar con una frase muy sencilla:
«Creo que esto podría funcionar.»
A partir de ahí empiezan las decisiones.
¿Dejo mi trabajo?
¿Empiezo poco a poco?
¿Me hago autónomo o creo una sociedad?
¿Alquilo un local?
¿Cuánto puedo invertir?
¿Qué precio pongo?
¿Contrato a alguien?
¿Pido financiación?
¿Compro más stock?
¿Acepto este cliente?
¿Amplío el negocio?
¿Subo precios?
¿Cierro una línea que no funciona?
Y aparece una realidad que muchas veces descubrimos solamente después de empezar:
trabajar por cuenta propia significa tomar decisiones constantemente.
Algunas son pequeñas.
Otras pueden cambiar completamente el futuro del negocio.
Por eso emprender no consiste únicamente en tener iniciativa.
Consiste, en buena medida, en aprender a decidir con información incompleta y asumir las consecuencias económicas de nuestras decisiones.
Una buena idea también puede fracasar por malas decisiones
Imaginemos dos personas que quieren abrir exactamente el mismo negocio.
Las dos tienen:
el mismo producto,
una inversión similar,
conocimientos parecidos,
el mismo mercado potencial.
Pero una:
alquila un local demasiado caro,
compra demasiado stock,
fija precios con poco margen,
se endeuda excesivamente,
contrata demasiado pronto.
La otra:
empieza con una estructura pequeña,
controla sus costes,
mantiene tesorería,
analiza sus márgenes,
crece cuando la demanda lo justifica.
La idea empresarial era prácticamente idéntica.
El resultado puede ser completamente diferente.
¿Por qué?
Por las decisiones tomadas durante el camino.
Decisión 1. ¿Emprender ahora o esperar?
Incluso comenzar es una decisión económica.
Imaginemos una persona que actualmente trabaja por cuenta ajena y cobra:
1.800 € netos mensuales.
Quiere abandonar su empleo para desarrollar una actividad por cuenta propia.
No solamente debe preguntarse:
«¿Cuánto puedo ganar con mi negocio?»
También debería considerar:
«¿A qué estoy renunciando?»
Aquí aparece el coste de oportunidad.
Si deja un empleo que le proporciona estabilidad e ingresos para iniciar una actividad incierta, está renunciando temporalmente a esa alternativa.
Eso no significa que no deba emprender.
Significa que la decisión debería incorporar también lo que dejamos atrás.
Decisión 2. ¿Empezar directamente o probar primero?
Imaginemos una persona que quiere crear una actividad de formación.
Tiene dos alternativas.
Opción A
Alquilar inmediatamente un local.
Inversión inicial:
25.000 €
Costes fijos:
3.000 € mensuales
Opción B
Empezar utilizando espacios alquilados por horas y validar la demanda.
Inversión:
3.000 €
Costes fijos:
800 € mensuales
Quizá el proyecto termine necesitando un local propio.
Pero la segunda opción permite obtener información real del mercado arriesgando inicialmente menos capital.
Esto se conoce como validar una idea.
Antes de construir una estructura grande podemos comprobar:
¿Hay clientes dispuestos a pagar?
Decisión 3. ¿Cuánto dinero estoy dispuesto a arriesgar?
Supongamos que disponemos de:
40.000 € de ahorro.
¿Debemos invertir los 40.000 € en nuestro proyecto?
No necesariamente.
Quizá decidamos:
Inversión inicial: 20.000 €
Reserva empresarial: 10.000 €
Reserva personal: 10.000 €
¿Por qué?
Porque las previsiones pueden equivocarse.
Un negocio puede tardar meses en alcanzar su punto muerto.
Puede aparecer una avería.
Un cliente puede no pagar.
Podemos vender menos de lo previsto.
La tesorería proporciona algo extremadamente valioso:
tiempo para corregir decisiones.
Decisión 4. ¿Qué estructura de costes quiero tener?
Dos empresas pueden ofrecer exactamente el mismo servicio y tener riesgos completamente diferentes.
Empresa A
Costes fijos:
10.000 € mensuales
Empresa B
Costes fijos:
5.000 € mensuales
Si ambas tienen un margen de contribución del 50 %, sus puntos muertos serían:
Empresa A:
10.000 / 0,50 = 20.000 €
Empresa B:
5.000 / 0,50 = 10.000 €
La Empresa A necesita vender el doble simplemente para cubrir costes.
Por eso cada nuevo coste fijo debería plantearnos una pregunta:
¿Qué obtengo a cambio de asumir esta obligación todos los meses?
Decisión 5. ¿Qué precio pongo?
Probablemente sea una de las decisiones más importantes.
Imaginemos un servicio cuyo coste económico estimado es:
60 €
La competencia cobra alrededor de:
100 €
Nosotros decidimos entrar cobrando:
70 €
porque pensamos:
«Así conseguiré clientes rápidamente.»
Puede funcionar comercialmente.
Pero debemos hacer los números.
Precio: 70 €
Coste: 60 €
Margen: 10 €
Ahora imaginemos que cobramos:
100 €
Margen:
100 − 60 = 40 €
Para conseguir 4.000 € de margen necesitaríamos:
A 70 €:
4.000 / 10 = 400 operaciones
A 100 €:
4.000 / 40 = 100 operaciones
El precio afecta a:
ventas,
margen,
posicionamiento,
percepción,
capacidad productiva,
rentabilidad.
Ser más barato no significa necesariamente ser más competitivo.
Decisión 6. ¿Acepto cualquier cliente?
Cuando empezamos una actividad parece que la respuesta debería ser:
Sí.
Necesitamos facturar.
Pero con el tiempo descubrimos que no todos los clientes tienen el mismo valor económico.
Imaginemos:
Cliente A
Facturación: 500 €
Tiempo necesario: 5 horas
Cliente B
Facturación: 700 €
Tiempo necesario: 20 horas
Si analizamos únicamente facturación, el Cliente B parece mejor.
Pero:
Cliente A:
500 / 5 = 100 € por hora
Cliente B:
700 / 20 = 35 € por hora
Y todavía deberíamos considerar otros costes.
A veces una de las mejores decisiones empresariales consiste precisamente en decidir qué trabajos no queremos realizar.
Decisión 7. ¿Compro o alquilo?
Necesitamos una máquina.
Comprar:
30.000 €
Alquilar:
700 € mensuales
No existe una respuesta universal.
Comprar puede resultar económicamente mejor a largo plazo.
Alquilar puede requerir menos inversión inicial y ofrecer mayor flexibilidad.
Debemos analizar:
vida útil,
financiación,
mantenimiento,
obsolescencia,
tesorería,
duración prevista de la necesidad.
Una decisión empresarial raramente debería basarse exclusivamente en:
«¿Qué opción es más barata hoy?»
También debemos preguntarnos:
«¿Qué consecuencias tendrá dentro de tres años?»
Decisión 8. ¿Pido financiación?
La deuda no es necesariamente mala.
Puede permitir realizar inversiones que de otra manera serían imposibles.
Supongamos:
Inversión necesaria: 50.000 €
Recursos propios: 30.000 €
Financiación: 20.000 €
Si esa inversión permite generar una rentabilidad suficiente, la financiación puede tener sentido.
Pero introduce:
cuotas,
intereses,
obligaciones,
riesgo financiero.
Por eso debemos comprobar:
¿podré devolver el préstamo incluso si vendo menos de lo previsto?
No deberíamos analizar únicamente el escenario favorable.
Decisión 9. ¿Contrato a alguien?
Nuestro negocio está creciendo.
Estamos saturados.
Pensamos:
«Necesito contratar.»
Supongamos que el trabajador tendrá un coste empresarial aproximado de:
32.000 € anuales.
La pregunta no debería ser únicamente:
«¿Necesito ayuda?»
También:
«¿Puede el negocio generar suficiente margen adicional para soportar 32.000 € estructurales?»
Quizá contratar permita:
atender más clientes,
vender más,
liberar nuestro tiempo,
mejorar el servicio.
Entonces puede ser una excelente decisión.
Pero debe analizarse económicamente.
Decisión 10. ¿Invierto en marketing?
Supongamos que invertimos:
1.000 € en publicidad.
Conseguimos:
20 clientes.
Coste de adquisición aproximado:
1.000 / 20 = 50 € por cliente
Ahora debemos saber cuánto margen genera cada cliente.
Si cada cliente deja:
200 €
la inversión parece interesante.
Si deja:
30 €
probablemente tendremos que replantearla.
La pregunta correcta no es:
«¿La publicidad es cara?»
Sino:
«¿Qué retorno económico obtengo de ella?»
Decisión 11. ¿Amplío el negocio?
Nuestro primer establecimiento funciona.
Aparece una oportunidad:
abrir un segundo local.
Es fácil pensar:
«Si uno funciona, dos funcionarán el doble.»
Pero no necesariamente.
El segundo establecimiento implica:
nuevo alquiler,
personal,
stock,
inversión,
gestión,
financiación,
supervisión.
Además, quizá el primer negocio funciona precisamente porque el propietario está permanentemente allí.
Entonces aparece otra pregunta:
¿Hemos creado una empresa o hemos creado un puesto de trabajo para nosotros mismos?
Son situaciones diferentes.
Decisión 12. ¿Qué hago cuando algo no funciona?
Esta es probablemente una de las decisiones más difíciles.
Imaginemos que invertimos:
30.000 €
en una línea de negocio.
Después de un año descubrimos que pierde:
1.000 € mensuales.
Podemos pensar:
«No puedo cerrarla porque ya he invertido 30.000 €.»
Pero esos 30.000 € ya se han gastado.
Aquí aparece el concepto de:
coste hundido.
La decisión actual debería basarse principalmente en:
qué ocurrirá a partir de ahora.
Si mantenerla implica perder otros 12.000 € durante el próximo año sin perspectivas razonables de mejora, el dinero invertido anteriormente no debería obligarnos automáticamente a continuar.
A veces una buena decisión empresarial consiste en dejar de insistir.
Decisión 13. ¿Reinvertir el beneficio o llevármelo?
Nuestro negocio obtiene:
30.000 € de beneficio.
Podemos:
retirar parte,
mantener tesorería,
comprar maquinaria,
contratar,
invertir en marketing,
reducir deuda.
Cada alternativa tiene consecuencias diferentes.
Por ejemplo, reinvertir puede permitir crecer.
Pero mantener reservas puede proporcionar seguridad.
La mejor decisión dependerá de:
situación financiera,
riesgo,
oportunidades,
necesidades personales,
previsiones futuras.
Decisión 14. ¿Crecer o ganar más?
No siempre son lo mismo.
Año 1
Ventas: 100.000 €
Beneficio: 20.000 €
Año 2
Ventas: 150.000 €
Beneficio: 15.000 €
La empresa ha crecido un:
50 % en ventas.
Pero gana:
5.000 € menos.
¿Es una buena evolución?
Quizá sí si existe una estrategia de crecimiento futura.
Quizá no si simplemente hemos creado una estructura más grande y menos rentable.
Por eso:
más ventas no siempre significan mejor empresa.
Decisión 15. ¿Cuándo abandonar una idea?
Esta pregunta es incómoda, pero necesaria.
Emprender también significa aceptar que algunas hipótesis iniciales pueden ser incorrectas.
Podemos descubrir que:
no existe suficiente demanda,
los márgenes son insuficientes,
la ubicación no funciona,
los costes son demasiado elevados,
el mercado ha cambiado.
Cerrar, transformar o redimensionar un proyecto también es una decisión empresarial.
Persistir puede ser una virtud.
Pero persistir sin analizar los datos puede convertirse en un coste enorme.
No podemos eliminar la incertidumbre
Este es uno de los grandes problemas de la toma de decisiones empresariales.
Nunca tendremos toda la información.
Podemos estudiar el mercado.
Hacer presupuestos.
Calcular escenarios.
Analizar competencia.
Pero siempre existirá incertidumbre.
Por eso el objetivo no es:
tomar decisiones perfectas.
Eso es imposible.
El objetivo es:
tomar decisiones razonables con la mejor información disponible y corregirlas cuando aparezcan nuevos datos.
Decidir con números no significa decidir únicamente con números
La economía empresarial proporciona herramientas extraordinarias:
punto muerto,
margen,
rentabilidad,
coste de oportunidad,
presupuestos,
tesorería,
escenarios,
valoración de inversiones.
Pero una empresa también depende de:
personas,
experiencia,
intuición,
motivación,
reputación,
calidad,
estrategia.
Los números no toman la decisión por nosotros.
Nos ayudan a entender mejor las consecuencias de cada alternativa.
Un ejemplo completo: tengo 30.000 € y una idea
Imaginemos que queremos abrir un pequeño negocio.
Disponemos de:
30.000 €
Tenemos dos alternativas.
OPCIÓN A — Empezar a lo grande
Obras: 12.000 €
Equipamiento: 8.000 €
Stock: 5.000 €
Marketing: 3.000 €
Otros: 2.000 €
Total:
30.000 €
Tesorería restante:
0 €
OPCIÓN B — Empezar de forma más prudente
Obras: 7.000 €
Equipamiento: 6.000 €
Stock: 3.000 €
Marketing: 2.000 €
Otros: 2.000 €
Total:
20.000 €
Reserva:
10.000 €
La primera opción puede producir una apertura más espectacular.
La segunda proporciona algo que puede ser muchísimo más importante:
margen para equivocarnos.
Si durante los primeros meses vendemos menos de lo esperado, esos 10.000 € pueden permitirnos pagar gastos mientras corregimos el negocio.
Y aquí aparece una idea fundamental:
Una buena decisión no es necesariamente la que genera más beneficio potencial.
También debemos valorar qué ocurre si nos equivocamos.
Antes de decidir: tres escenarios
Una herramienta muy sencilla consiste en trabajar siempre con:
ESCENARIO PRUDENTE
ESCENARIO ESPERADO
ESCENARIO FAVORABLE
Imaginemos que pensamos facturar:
10.000 € mensuales.
No deberíamos construir todo nuestro proyecto suponiendo que esa cifra se cumplirá.
Podemos calcular:
Prudente: 6.000 €
Esperado: 10.000 €
Favorable: 14.000 €
Y preguntarnos:
¿Sobrevive mi empresa en el escenario prudente?
Esta pregunta puede ser más importante que saber cuánto ganaremos en el favorable.
En resumen
Trabajar por cuenta propia significa decidir continuamente.
Decidimos:
cuándo empezar
cuánto invertir
qué riesgo asumir
qué precios cobrar
qué clientes aceptar
qué costes soportar
si financiarnos
si contratar
si invertir
si crecer
si cambiar
si continuar
y, en ocasiones,
si parar.
No todas nuestras decisiones serán correctas.
Eso forma parte de cualquier proyecto empresarial.
La diferencia está en intentar que nuestras decisiones no dependan únicamente de:
«Creo que funcionará.»
Sino también de:
«He analizado qué puede ocurrir si funciona, si funciona peor de lo esperado y si directamente no funciona.»
Porque una idea empresarial puede ser excelente.
Pero son las decisiones que tomamos después las que terminan convirtiéndola en un negocio rentable, un proyecto que necesita cambios o una actividad que debemos replantearnos.
¿Tienes una idea y no sabes qué decisión tomar primero?
En LRP Economistes podemos ayudarte a transformar una idea en números: analizar inversión, costes, precios, punto muerto, financiación, escenarios y viabilidad antes de tomar decisiones importantes.
No se trata de decirte simplemente «adelante» o «no lo hagas».
Se trata de que puedas decidir sabiendo qué estás arriesgando, qué necesitas conseguir y qué alternativas tienes.
LRP Economistes
Asesoramiento fiscal, contable y económico