
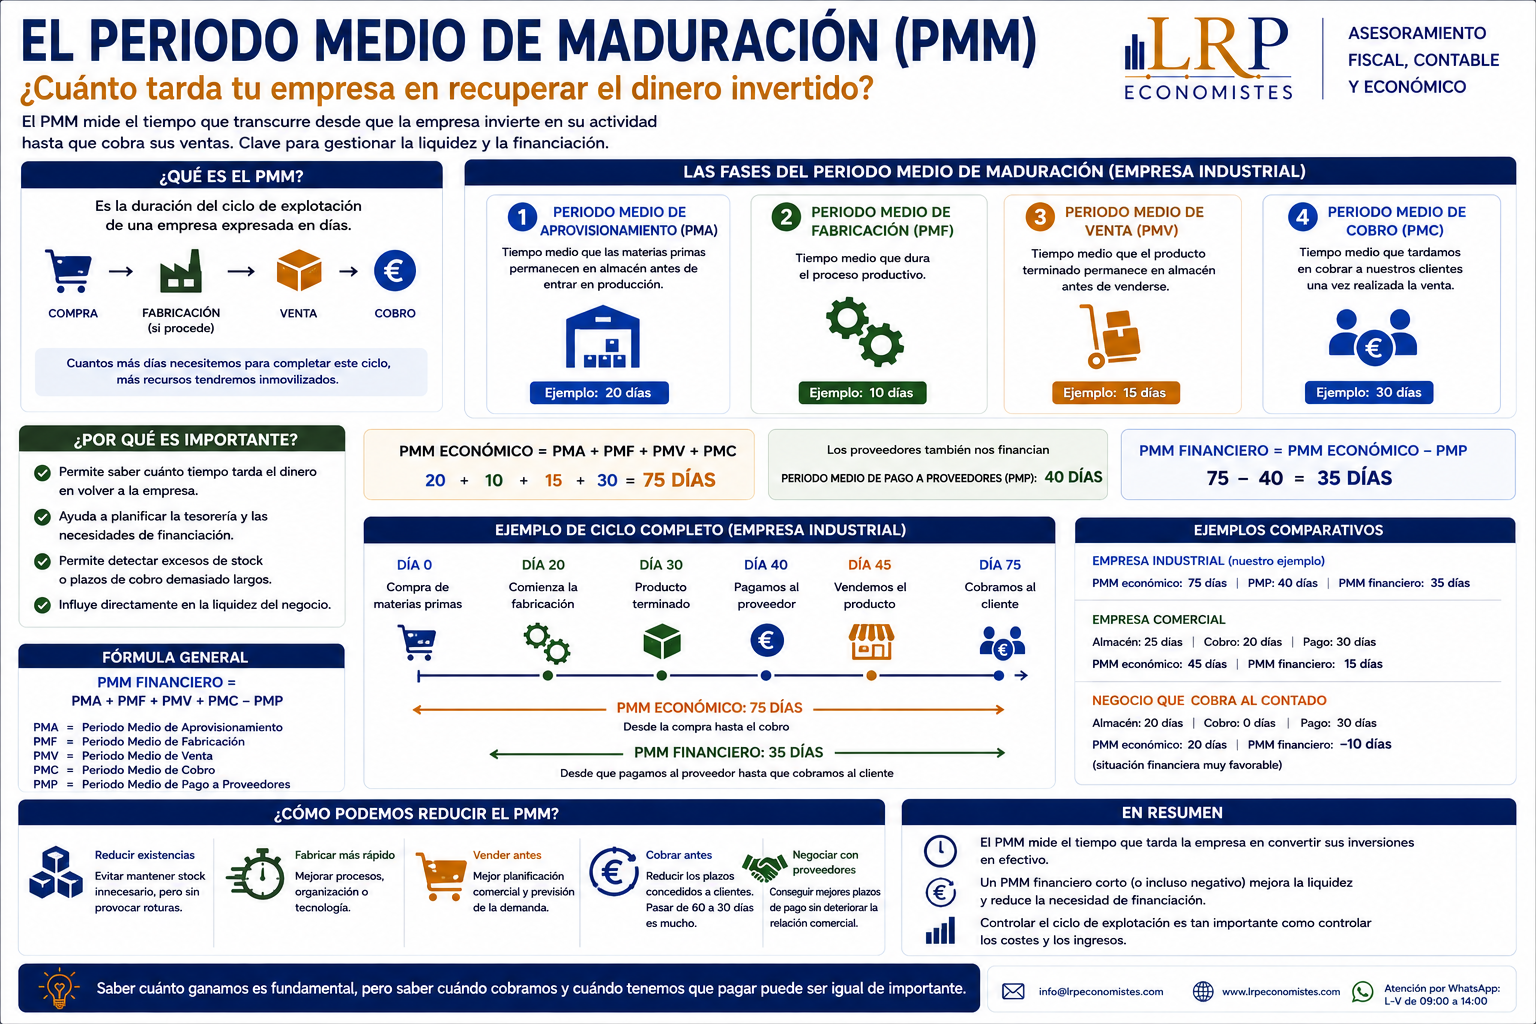
El Periodo Medio de Maduración: ¿cuánto tarda tu empresa en recuperar el dinero invertido?
Una empresa puede ser rentable y, al mismo tiempo, tener problemas de tesorería.
Puede vender mucho, obtener beneficios y tener clientes satisfechos, pero encontrarse con dificultades para pagar nóminas, proveedores o impuestos.
¿Cómo es posible?
Una de las respuestas está en el Periodo Medio de Maduración (PMM).
Este indicador permite analizar cuánto tiempo transcurre desde que una empresa invierte dinero en su actividad hasta que consigue recuperarlo mediante el cobro de sus ventas.
Y entenderlo puede ser fundamental para gestionar correctamente la liquidez de un negocio.
¿Qué es el Periodo Medio de Maduración?
El Periodo Medio de Maduración representa, de forma simplificada, la duración del ciclo de explotación de una empresa expresada en días.
Imaginemos una empresa comercial.
Primero compra mercancías.
Después las mantiene almacenadas.
Posteriormente las vende.
Y finalmente cobra al cliente.
Durante todo ese tiempo existe dinero que permanece comprometido en el funcionamiento del negocio.
Por eso podemos imaginar el ciclo así:
COMPRA → ALMACÉN → VENTA → COBRO
Cuantos más días necesitemos para completar este recorrido, más tiempo tendremos recursos inmovilizados.
No todas las empresas tienen el mismo PMM
Pensemos en dos negocios.
Un supermercado puede comprar productos y venderlos pocos días después, cobrando además inmediatamente al consumidor.
Una empresa industrial puede comprar materias primas, almacenarlas, transformarlas durante semanas, mantener los productos terminados en almacén, venderlos y conceder posteriormente 60 días de crédito al cliente.
Los ciclos son completamente diferentes.
Por eso el PMM depende muchísimo del sector y del modelo de negocio.
Las fases del Periodo Medio de Maduración
En una empresa industrial podemos distinguir diferentes etapas.
1. Periodo Medio de Aprovisionamiento
Mide cuánto tiempo permanecen, de media, las materias primas almacenadas antes de entrar en producción.
Por ejemplo:
Una empresa mantiene materias primas aproximadamente 20 días antes de utilizarlas.
PMA = 20 días
Cuanto más tiempo permanezcan almacenadas, más recursos tendremos inmovilizados en existencias.
2. Periodo Medio de Fabricación
Mide cuánto tarda, de media, el proceso productivo.
Supongamos:
PMF = 10 días
Esto significa que desde que las materias primas entran en producción hasta que obtenemos el producto terminado transcurren aproximadamente diez días.
3. Periodo Medio de Venta
Una vez fabricado el producto, puede permanecer almacenado antes de venderse.
Supongamos:
PMV = 15 días
Nuestro producto terminado permanece aproximadamente quince días en almacén antes de encontrar comprador.
4. Periodo Medio de Cobro
Ahora hemos vendido.
Pero vender no significa necesariamente cobrar.
Si nuestros clientes pagan, de media, 30 días después:
PMC = 30 días
Durante esos treinta días tenemos un derecho de cobro, pero todavía no tenemos el dinero disponible en nuestra cuenta.
Calculemos el Periodo Medio de Maduración Económico
Con nuestros datos:
PMA = 20 días
PMF = 10 días
PMV = 15 días
PMC = 30 días
Entonces:
PMM económico = PMA + PMF + PMV + PMC
20 + 10 + 15 + 30 = 75 días
Nuestra empresa tarda aproximadamente 75 días desde que las materias primas entran en su ciclo productivo hasta que cobra la venta al cliente.
Eso significa que durante aproximadamente dos meses y medio existen recursos vinculados al ciclo de explotación.
Pero todavía nos falta una pieza importantísima.
Los proveedores también nos financian
Supongamos que compramos las materias primas pero nuestro proveedor nos permite pagarlas 40 días después.
Tenemos:
Periodo Medio de Pago a Proveedores = 40 días
Esto cambia mucho la situación financiera.
Porque aunque nuestro ciclo económico dura 75 días, nosotros no hemos desembolsado necesariamente el dinero desde el primer día.
Aquí aparece el Periodo Medio de Maduración Financiero.
De forma simplificada:
PMM financiero = PMM económico − Periodo Medio de Pago
En nuestro ejemplo:
75 − 40 = 35 días
Por tanto:
PMM financiero = 35 días
La empresa necesita financiar aproximadamente 35 días de su ciclo operativo.
Veamos el ciclo completo
Nuestro ejemplo quedaría así:
Día 0 → Compra de materias primas
Día 20 → Comienza la fabricación
Día 30 → Producto terminado
Día 40 → Pagamos al proveedor
Día 45 → Vendemos el producto
Día 75 → Cobramos al cliente
Desde la compra hasta el cobro transcurren:
75 días
Pero desde que realmente sale el dinero para pagar al proveedor hasta que recuperamos el dinero mediante el cobro:
75 − 40 = 35 días
Durante esos 35 días la empresa necesita financiar su actividad con recursos propios, tesorería o financiación externa.
¿Qué ocurre en una empresa comercial?
Una empresa comercial no fabrica.
Por tanto, el ciclo es más sencillo:
COMPRA → ALMACENAMIENTO → VENTA → COBRO
Imaginemos:
Periodo medio de almacenamiento: 25 días
Periodo medio de cobro: 20 días
Periodo medio de pago: 30 días
PMM económico:
25 + 20 = 45 días
PMM financiero:
45 − 30 = 15 días
La empresa necesita financiar aproximadamente 15 días de su ciclo.
¿Y un negocio que cobra al contado?
Aquí aparece un caso muy interesante.
Imaginemos una tienda que vende directamente al consumidor.
Mantiene sus productos una media de:
20 días en almacén
Los clientes pagan inmediatamente:
PMC = 0 días
Pero los proveedores permiten pagar a:
30 días
Entonces:
PMM económico:
20 + 0 = 20 días
PMM financiero:
20 − 30 = −10 días
Tenemos un Periodo Medio de Maduración Financiero negativo de 10 días.
¿Es necesariamente malo?
No.
De hecho, puede ser una situación financiera muy favorable.
La empresa está cobrando sus ventas antes de tener que pagar a sus proveedores.
Durante parte del ciclo, son los propios proveedores quienes están financiando indirectamente la actividad.
Un PMM corto puede ser una enorme ventaja
Imaginemos dos empresas exactamente igual de rentables.
Empresa A
PMM financiero: 20 días
Empresa B
PMM financiero: 90 días
Aunque ambas tengan el mismo beneficio, la Empresa B necesita financiar durante mucho más tiempo su ciclo de explotación.
Necesitará más tesorería o mayor financiación.
Por eso dos empresas con resultados similares pueden tener necesidades financieras completamente diferentes.
¿Cómo podemos reducir el PMM?
Existen diferentes posibilidades.
Reducir las existencias
Una mejor gestión del inventario puede evitar mantener productos innecesariamente almacenados.
Pero reducir demasiado las existencias también puede provocar roturas de stock y pérdida de ventas.
Fabricar más rápidamente
Mejorar procesos, organización o tecnología puede reducir el periodo de fabricación.
Vender antes
Una mejor planificación comercial puede reducir el tiempo durante el que los productos terminados permanecen almacenados.
Cobrar antes
Reducir los plazos concedidos a clientes puede mejorar enormemente la tesorería.
Pasar de cobrar a 60 días a cobrar a 30 días significa recuperar el dinero un mes antes.
Negociar mejores plazos con proveedores
Si conseguimos pagar a nuestros proveedores más tarde sin perjudicar la relación comercial ni generar costes adicionales relevantes, podemos reducir nuestras necesidades de financiación.
Beneficio y liquidez vuelven a encontrarse
Supongamos que una empresa realiza una venta de 50.000 € y obtiene un beneficio de 10.000 €.
Contablemente puede existir ese beneficio.
Pero si el cliente pagará dentro de 90 días, la empresa todavía no dispone del dinero.
Mientras tanto tendrá que pagar:
salarios,
proveedores,
alquiler,
impuestos,
suministros,
préstamos.
Aquí encontramos nuevamente una de las ideas más importantes de la gestión empresarial:
beneficio no significa necesariamente liquidez.
¿Por qué debería conocer el PMM una pequeña empresa?
Porque permite responder preguntas fundamentales:
¿Cuánto tiempo tarda nuestro dinero en volver a la empresa?
¿Tenemos demasiado stock?
¿Estamos tardando demasiado en cobrar?
¿Nuestros proveedores nos financian parte del ciclo?
¿Cuánta financiación necesitamos para mantener nuestra actividad?
¿Podemos crecer sin provocar problemas de tesorería?
Una empresa puede aumentar muchísimo sus ventas y necesitar, precisamente por ese crecimiento, más financiación.
Cuanto mayor sea el volumen de operaciones y más largo sea el ciclo, mayor puede ser la cantidad de dinero comprometida.
En resumen
El Periodo Medio de Maduración permite medir el tiempo que necesita una empresa para completar su ciclo de explotación.
En una empresa industrial podemos analizar:
Aprovisionamiento → Fabricación → Venta → Cobro
Y posteriormente considerar el plazo concedido por los proveedores:
PMM financiero = PMM económico − Periodo Medio de Pago
En nuestro ejemplo:
20 + 10 + 15 + 30 − 40 = 35 días
Durante aproximadamente 35 días, la empresa necesita financiar su ciclo operativo.
Por eso controlar el PMM no consiste únicamente en calcular unos cuantos ratios.
Consiste en comprender cuánto tarda el dinero que sale de nuestra empresa en regresar a ella.
Y en un negocio, saber cuánto ganamos es fundamental.
Pero saber cuándo cobramos y cuándo tenemos que pagar puede ser igual de importante.
LRP Economistes
Asesoramiento fiscal, contable y económico