
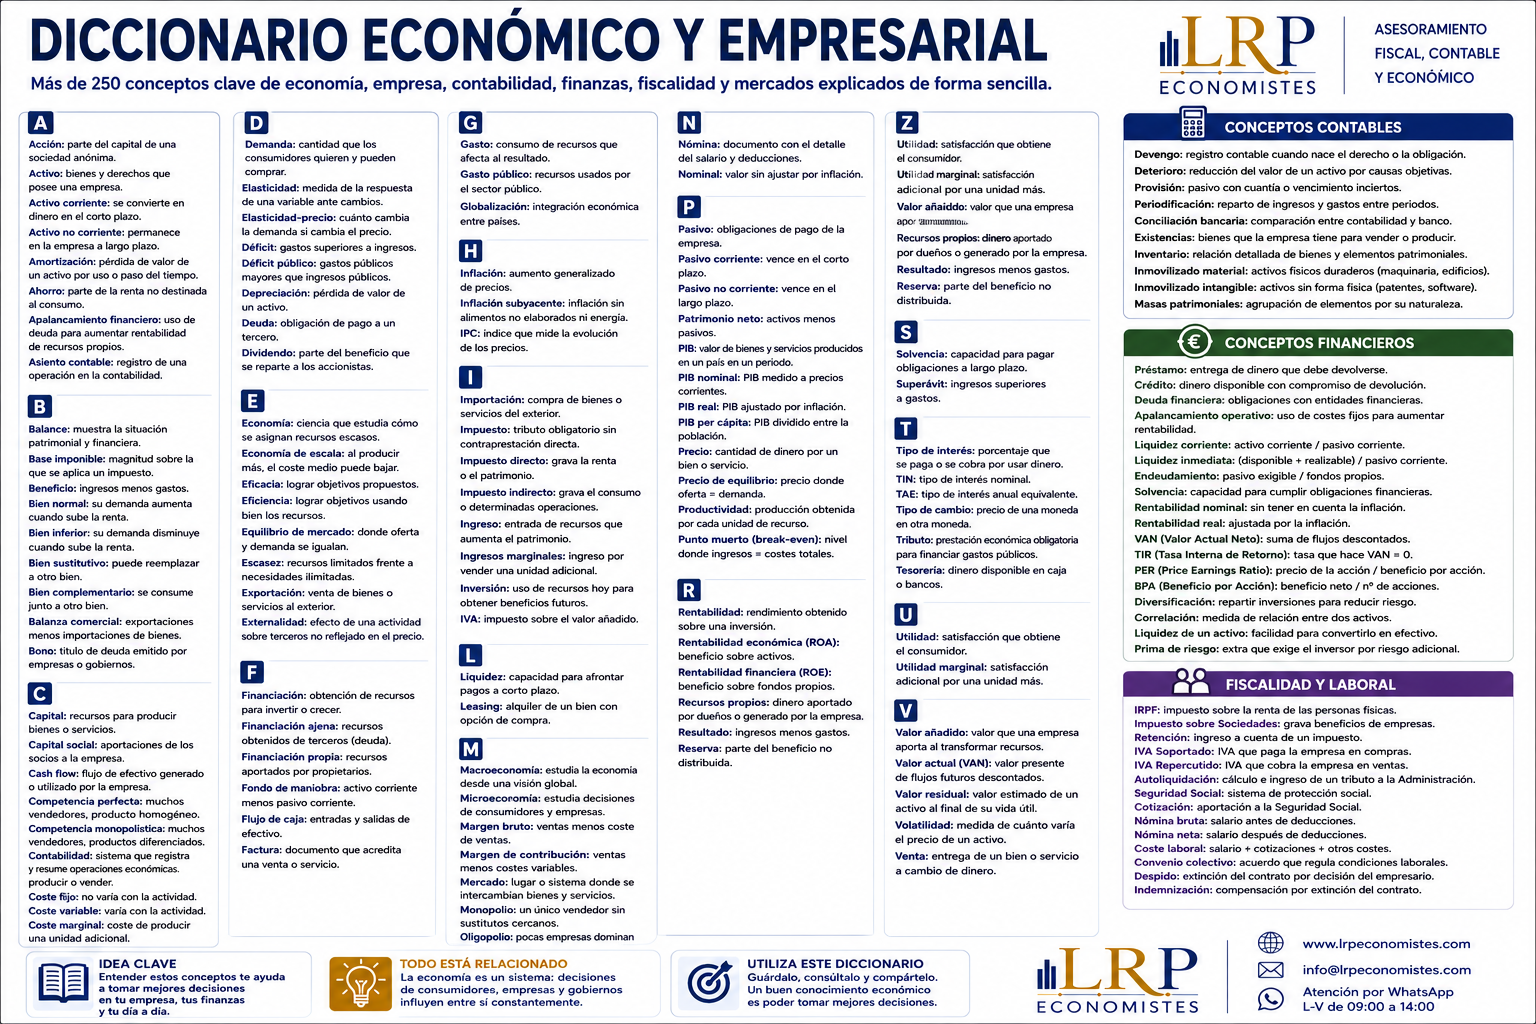
Diccionario de Economía y Empresa: de la A a la Z
La Economía utiliza cientos de conceptos que encontramos constantemente en las noticias, en nuestra empresa, en una nómina, en una factura, en el banco o al realizar una inversión.
¿Qué diferencia existe entre liquidez y solvencia? ¿Qué es el EBITDA? ¿Qué significa tener fondo de maniobra negativo? ¿Qué diferencia existe entre TIN y TAE? ¿Qué son el activo, el pasivo o el patrimonio neto?
En este diccionario recopilamos los principales términos de Economía, empresa, contabilidad, fiscalidad y finanzas, explicados de forma sencilla.
A
Acción: Parte alícuota del capital de una sociedad anónima. Puede otorgar derechos económicos y políticos a su propietario.
Accionista: Persona física o jurídica propietaria de acciones de una sociedad.
Activo: Conjunto de bienes, derechos y recursos controlados económicamente por una empresa.
Activo corriente: Activos que se espera vender, consumir o convertir en efectivo dentro del ciclo normal de explotación o en el corto plazo.
Activo no corriente: Bienes y derechos destinados a permanecer en la empresa durante un periodo prolongado.
Activo financiero: Instrumento que representa un derecho económico frente a otra persona o entidad.
Activo intangible: Activo identificable sin apariencia física, como determinados programas informáticos, patentes o derechos.
Activo tangible: Bien con existencia física utilizado o poseído por una empresa.
Acreedor: Persona o entidad frente a la que existe una obligación de pago.
Ahorro: Parte de la renta que no se destina al consumo.
Amortización: Distribución sistemática del valor amortizable de un activo durante su vida útil.
Análisis económico: Estudio de la rentabilidad, eficiencia y capacidad de una empresa para generar resultados.
Análisis financiero: Estudio de la estructura financiera, liquidez, solvencia y endeudamiento de una empresa.
Apalancamiento: Utilización de financiación ajena para financiar una inversión o actividad.
Arancel: Gravamen aplicado generalmente a determinadas mercancías en operaciones de comercio exterior.
Arrendamiento: Contrato mediante el cual se cede el uso de un bien a cambio de una contraprestación.
Asiento contable: Registro de una operación económica mediante el sistema contable.
Autónomo: Persona física que desarrolla habitualmente una actividad económica o profesional por cuenta propia.
B
Balance: Estado contable que representa la situación patrimonial y financiera de una empresa en un momento determinado.
Balanza comercial: Diferencia entre las exportaciones e importaciones de bienes de una economía.
Balanza de pagos: Registro de las operaciones económicas entre los residentes de un país y el resto del mundo durante un periodo.
Banco central: Institución responsable de determinadas funciones monetarias y financieras de una economía o área monetaria.
Base imponible: Magnitud sobre la que se determina un impuesto de acuerdo con su normativa.
Base liquidable: Resultado de aplicar a la base imponible las reducciones previstas legalmente.
Beneficio: Resultado positivo obtenido cuando los ingresos superan los gastos.
Beneficio bruto: Resultado calculado antes de deducir determinadas categorías de gastos. Su definición concreta depende del análisis utilizado.
Beneficio neto: Resultado final después de considerar los gastos e impuestos correspondientes.
Bien: Recurso capaz de satisfacer directa o indirectamente una necesidad.
Bien complementario: Bien cuyo consumo está relacionado con el de otro.
Bien de capital: Bien utilizado para producir otros bienes o servicios.
Bien de lujo: Bien cuya demanda puede aumentar proporcionalmente más que la renta.
Bien de primera necesidad: Bien cuyo consumo responde relativamente poco ante aumentos de renta una vez cubiertas determinadas necesidades.
Bien inferior: Bien cuya demanda puede disminuir cuando aumenta la renta.
Bien normal: Bien cuya demanda aumenta cuando aumenta la renta, manteniendo constantes otros factores.
Bien público: Bien caracterizado, en sentido económico, por propiedades como la no rivalidad y la dificultad de exclusión.
Bien sustitutivo: Bien que puede reemplazar a otro para satisfacer una necesidad similar.
Bolsa: Mercado organizado en el que se negocian determinados valores e instrumentos financieros.
Bono: Instrumento de deuda mediante el que un emisor obtiene financiación y se compromete a realizar determinados pagos.
C
Capital: Recursos utilizados para financiar o desarrollar una actividad económica.
Capital circulante: Concepto relacionado con los recursos vinculados al ciclo operativo de una empresa.
Capital humano: Conjunto de conocimientos, formación, experiencia y capacidades de las personas.
Capital social: Aportaciones de los socios que forman parte de los fondos propios de una sociedad.
Capitalización: Proceso mediante el cual un capital aumenta por acumulación de rendimientos o intereses.
Cash flow: Flujo de efectivo generado o consumido por una actividad. Existen diferentes formas de calcularlo.
Ciclo económico: Alternancia de fases de expansión y contracción de la actividad económica.
Ciclo de explotación: Periodo que transcurre desde la adquisición de recursos necesarios para producir hasta el cobro de las ventas.
Cliente: Persona o entidad que adquiere bienes o servicios de una empresa.
Cobro: Entrada efectiva de dinero.
Comercio exterior: Intercambio de bienes y servicios entre diferentes países.
Competencia: Rivalidad entre empresas por captar compradores o recursos.
Competencia monopolística: Mercado con numerosos oferentes cuyos productos presentan algún grado de diferenciación.
Competencia perfecta: Modelo teórico con numerosos oferentes y demandantes, producto homogéneo y ausencia de poder individual significativo sobre el precio.
Consumidor: Persona u organización que adquiere bienes o servicios para satisfacer necesidades.
Consumo: Utilización de bienes y servicios.
Contabilidad: Sistema de información que registra, clasifica y presenta las operaciones económicas de una entidad.
Contabilidad analítica: Sistema interno destinado a estudiar costes, márgenes, productos, departamentos o actividades.
Contabilidad financiera: Contabilidad destinada principalmente a representar la situación patrimonial, financiera y los resultados de una entidad.
Coste: Valor de los recursos consumidos para conseguir un determinado objetivo.
Coste de oportunidad: Valor de la mejor alternativa sacrificada al tomar una decisión.
Coste directo: Coste que puede atribuirse directamente a un producto, servicio o actividad.
Coste fijo: Coste que no varía directamente con el nivel de actividad dentro de un determinado intervalo.
Coste indirecto: Coste que debe distribuirse entre diferentes productos, servicios o centros mediante algún criterio.
Coste marginal: Incremento del coste provocado por producir una unidad adicional.
Coste medio: Coste total dividido entre las unidades producidas.
Coste variable: Coste que varía en función del nivel de actividad.
Cotización: Precio al que se negocia un activo en un mercado.
Crédito: Operación mediante la cual se pone financiación a disposición de una persona o empresa bajo unas condiciones determinadas.
Crecimiento económico: Incremento de la producción real de bienes y servicios de una economía a lo largo del tiempo.
Cuenta contable: Instrumento utilizado para registrar movimientos de una determinada naturaleza económica.
Cuenta de pérdidas y ganancias: Estado contable que recoge ingresos y gastos y determina el resultado de un periodo.
Cuota tributaria: Cantidad resultante de aplicar las reglas del impuesto para determinar la obligación tributaria correspondiente.
D
Debe: Parte izquierda de una cuenta contable.
Déficit: Situación en la que los gastos superan los ingresos.
Déficit público: Exceso de gastos públicos sobre ingresos públicos durante un periodo.
Deflación: Descenso generalizado y sostenido del nivel de precios.
Demanda: Cantidad que los consumidores desean y pueden adquirir de un bien a diferentes precios.
Demanda agregada: Gasto total previsto en bienes y servicios de una economía para determinados niveles de precios.
Demanda elástica: Demanda cuya cantidad reacciona proporcionalmente más que el cambio producido en el precio.
Demanda inelástica: Demanda cuya cantidad reacciona proporcionalmente menos que la variación del precio.
Depreciación: Pérdida de valor de un activo por uso, tiempo, obsolescencia u otras circunstancias.
Desempleo: Situación de las personas que, pudiendo y queriendo trabajar y cumpliendo los criterios estadísticos correspondientes, no tienen empleo.
Deslocalización: Traslado de actividades productivas a otro territorio.
Deuda: Obligación económica frente a un tercero.
Deuda pública: Conjunto de obligaciones financieras pendientes de las Administraciones Públicas.
Deudor: Persona o entidad obligada a pagar una deuda.
Dividendo: Parte del resultado que una sociedad acuerda distribuir entre sus accionistas.
Diversificación: Distribución de recursos entre diferentes actividades o inversiones para reducir concentración o riesgo.
E
EBIT: Resultado antes de intereses e impuestos, según la definición utilizada en el análisis financiero.
EBITDA: Resultado antes de intereses, impuestos, depreciaciones y amortizaciones. Se utiliza como aproximación a la generación operativa de resultados, aunque no equivale al flujo de caja.
Economía: Ciencia social que estudia cómo se asignan recursos escasos entre diferentes usos.
Economía de escala: Disminución del coste medio asociada a un aumento de la escala de producción en determinadas circunstancias.
Economía sumergida: Actividad económica que permanece total o parcialmente fuera de los mecanismos oficiales de declaración o control.
Eficacia: Capacidad para alcanzar un objetivo.
Eficiencia: Capacidad para conseguir un resultado utilizando adecuadamente los recursos disponibles.
Elasticidad: Sensibilidad de una variable económica ante cambios en otra.
Elasticidad-precio: Variación porcentual de la cantidad demandada frente a una variación porcentual del precio.
Elasticidad-renta: Variación de la demanda provocada por cambios en la renta.
Emprendedor: Persona que identifica y desarrolla una oportunidad empresarial asumiendo los riesgos correspondientes.
Empresa: Organización que combina recursos para producir bienes o prestar servicios.
Endeudamiento: Utilización de recursos financieros ajenos.
Equilibrio de mercado: Situación en la que coinciden las cantidades ofrecida y demandada.
Escasez: Existencia de recursos limitados frente a necesidades o deseos superiores.
Euríbor: Tipo de referencia del mercado monetario del euro utilizado, entre otras finalidades, como referencia en determinados préstamos.
Excedente: Diferencia positiva entre determinadas magnitudes económicas.
Existencias: Bienes mantenidos para su venta, transformación o consumo dentro del proceso productivo.
Exportación: Venta de bienes o servicios al exterior.
Externalidad: Consecuencia de una actividad económica sobre terceros que no queda plenamente incorporada en el precio.
F
Factura: Documento que recoge una operación económica y sus datos fiscales y comerciales.
Facturación: Importe de las ventas o prestaciones de servicios realizadas durante un periodo, según el criterio utilizado.
Financiación: Obtención de recursos para desarrollar una actividad o realizar una inversión.
Financiación ajena: Recursos obtenidos de terceros que generan una obligación de devolución.
Financiación propia: Recursos aportados por propietarios o generados y retenidos por la empresa.
Fiscalidad: Conjunto de normas y elementos relacionados con los tributos.
Flujo de caja: Entradas y salidas de efectivo durante un periodo.
Fondo de maniobra: Activo corriente menos pasivo corriente.
Fondo de inversión: Patrimonio colectivo formado por aportaciones de inversores y gestionado conforme a una política de inversión.
Fondos propios: Componentes del patrimonio neto atribuibles a los propietarios según la normativa contable.
FPP: Frontera de Posibilidades de Producción. Representa las combinaciones máximas que pueden producirse eficientemente con unos recursos y tecnología determinados.
G
Ganancia patrimonial: Variación en el valor del patrimonio que, cumpliendo determinados requisitos, tiene esta consideración a efectos fiscales.
Gasto: Disminución de recursos económicos reconocida conforme a los criterios contables aplicables.
Gasto financiero: Coste relacionado con determinadas fuentes de financiación.
Gasto público: Utilización de recursos por parte del sector público.
Globalización: Proceso de creciente integración económica y comercial entre territorios.
H
Haber: Parte derecha de una cuenta contable.
Hiperinflación: Inflación extraordinariamente elevada y persistente que deteriora gravemente las funciones del dinero.
Hipoteca: Derecho real de garantía utilizado habitualmente para asegurar el cumplimiento de una deuda mediante un inmueble.
I
IAE: Impuesto sobre Actividades Económicas.
Importación: Adquisición de bienes o servicios procedentes del exterior.
Impuesto: Tributo exigido sin contraprestación individual directa.
Impuesto directo: Impuesto que grava manifestaciones directas de capacidad económica como renta o patrimonio.
Impuesto indirecto: Impuesto que grava determinadas operaciones o manifestaciones indirectas de capacidad económica, como el consumo.
IPC: Índice de Precios de Consumo. Indicador utilizado para medir la evolución de los precios de una cesta representativa de consumo.
IRPF: Impuesto sobre la Renta de las Personas Físicas.
Impuesto sobre Sociedades: Impuesto que grava, con carácter general, la renta obtenida por determinadas personas jurídicas y entidades.
Inflación: Incremento generalizado y sostenido del nivel de precios.
Inflación subyacente: Medida de inflación que excluye determinados componentes especialmente volátiles conforme a la metodología utilizada.
Ingreso: Incremento de recursos económicos reconocido contablemente durante un periodo.
Ingreso marginal: Ingreso adicional generado por vender una unidad adicional.
Inmovilizado: Activos destinados normalmente a permanecer de forma duradera en la empresa.
Insolvencia: Incapacidad para atender las obligaciones económicas en los términos exigibles.
Interés: Remuneración o coste derivado de disponer de un capital durante un tiempo.
Interés compuesto: Sistema en el que los intereses generados se incorporan al capital y pueden producir nuevos intereses.
Interés simple: Sistema en el que los intereses se calculan sobre el capital inicial.
Inventario: Relación detallada de determinados bienes, existencias o elementos patrimoniales.
Inversión: Aplicación de recursos presentes buscando obtener rendimientos o beneficios futuros.
IVA: Impuesto sobre el Valor Añadido.
L
Leasing: Arrendamiento financiero que permite utilizar un activo a cambio de cuotas y que puede incorporar una opción de compra.
Letra de cambio: Documento mercantil mediante el cual se ordena el pago de una determinada cantidad en unas condiciones establecidas.
Liquidez: Capacidad para disponer de efectivo suficiente para afrontar obligaciones a corto plazo.
M
Macroeconomía: Estudio de la economía desde una perspectiva agregada.
Margen: Diferencia entre ingresos y determinados costes.
Margen bruto: Diferencia entre ventas y determinados costes directamente asociados, dependiendo del criterio utilizado.
Margen comercial: Diferencia entre el precio de venta y el coste de adquisición de una mercancía.
Margen de contribución: Ventas menos costes variables.
Mercado: Sistema o espacio económico donde interactúan compradores y vendedores.
Mercado financiero: Mercado en el que se intercambian activos e instrumentos financieros.
Microeconomía: Estudio de las decisiones de consumidores, empresas y mercados concretos.
Monopolio: Mercado en el que existe un único oferente relevante de un producto sin sustitutos suficientemente próximos.
Morosidad: Incumplimiento o retraso en el pago de obligaciones vencidas.
N
Nómina: Documento que refleja la remuneración de un trabajador y los correspondientes conceptos salariales, deducciones y cotizaciones.
Nominal: Valor expresado en unidades monetarias sin ajustar determinados efectos como la inflación.
O
Oferta: Cantidad que los productores desean y pueden vender a diferentes precios.
Oferta agregada: Producción total que las empresas están dispuestas a ofrecer en una economía bajo determinadas condiciones.
Oligopolio: Mercado en el que pocas empresas concentran una parte significativa de la oferta.
P
Pago: Salida efectiva de dinero.
Pasivo: Obligaciones actuales frente a terceros.
Pasivo corriente: Obligaciones cuyo vencimiento se espera en el corto plazo o dentro del ciclo normal de explotación.
Pasivo no corriente: Obligaciones cuyo vencimiento se sitúa generalmente a largo plazo.
Patrimonio: Conjunto de bienes, derechos y obligaciones de una persona o entidad.
Patrimonio neto: Parte residual de los activos una vez deducidos los pasivos.
Pérdida: Resultado negativo producido cuando los gastos superan los ingresos.
Periodo medio de cobro: Tiempo medio que tarda una empresa en cobrar determinadas ventas a crédito.
Periodo medio de maduración: Tiempo que tarda una empresa en completar su ciclo de explotación.
Periodo medio de pago: Tiempo medio empleado para pagar determinadas obligaciones comerciales.
PIB: Producto Interior Bruto. Valor de los bienes y servicios finales producidos dentro de una economía durante un periodo.
PIB nominal: PIB calculado utilizando precios corrientes.
PIB per cápita: PIB dividido entre la población.
PIB real: PIB ajustado para separar el efecto de las variaciones de precios.
Plusvalía: Incremento de valor de un activo.
Poder adquisitivo: Cantidad de bienes y servicios que puede adquirirse con una determinada cantidad de dinero.
Política fiscal: Utilización de ingresos y gastos públicos como instrumentos de política económica.
Política monetaria: Actuaciones monetarias destinadas, entre otros objetivos según el marco institucional, a influir sobre las condiciones financieras y la estabilidad de precios.
Precio: Valor monetario de intercambio de un bien o servicio.
Precio de equilibrio: Precio al que coinciden oferta y demanda en un modelo de mercado.
Préstamo: Operación por la que se entrega un capital con obligación de devolverlo en las condiciones acordadas.
Presupuesto: Previsión cuantificada de ingresos, gastos, cobros, pagos u otras variables.
Productividad: Relación entre la producción obtenida y los recursos utilizados.
Proveedor: Persona o empresa que suministra bienes o servicios.
Punto muerto: Nivel de actividad en el que los ingresos totales igualan los costes totales.
Q
Quiebra: Término tradicionalmente utilizado para describir situaciones graves de insolvencia empresarial; su tratamiento jurídico depende de la legislación aplicable.
R
Ratio: Relación matemática entre dos magnitudes utilizada para analizar una empresa o fenómeno económico.
Ratio de endeudamiento: Indicador que relaciona determinadas magnitudes de deuda con recursos propios, activos u otras variables.
Ratio de liquidez: Indicador utilizado para analizar la capacidad de afrontar obligaciones a corto plazo.
Recesión: Periodo de disminución significativa de la actividad económica. Su definición técnica depende del criterio utilizado.
Recursos propios: Recursos financieros pertenecientes económicamente a los propietarios de la empresa.
Rentabilidad: Rendimiento obtenido en relación con los recursos utilizados.
Rentabilidad económica: Rentabilidad generada por los activos o por la actividad económica independientemente, según el indicador, de su estructura financiera.
Rentabilidad financiera: Rentabilidad obtenida sobre los recursos propios.
Renta: Flujo de ingresos o rendimientos generado durante un periodo.
Reserva: Componente del patrimonio neto procedente normalmente de beneficios retenidos u otras operaciones.
Resultado: Diferencia entre ingresos y gastos.
ROA: Return on Assets. Indicador de rentabilidad relacionado con los activos.
ROE: Return on Equity. Indicador que relaciona el resultado con los fondos propios.
S
Salario: Remuneración percibida por un trabajador a cambio de su trabajo.
Salario bruto: Remuneración antes de practicar determinadas deducciones.
Salario neto: Cantidad resultante después de aplicar las deducciones correspondientes.
Sector primario: Actividades relacionadas principalmente con la obtención directa de recursos naturales.
Sector secundario: Actividades vinculadas fundamentalmente a la transformación y producción industrial.
Sector terciario: Actividades relacionadas principalmente con la prestación de servicios.
Sector privado: Parte de la economía formada principalmente por empresas y organizaciones de propiedad privada.
Sector público: Conjunto de Administraciones y entidades públicas.
Sociedad Limitada: Sociedad mercantil cuyo capital está dividido en participaciones y en la que la responsabilidad de los socios está generalmente limitada a sus aportaciones.
Solvencia: Capacidad de afrontar las obligaciones económicas.
Stock: Cantidad almacenada o disponible de un determinado producto o recurso.
Subsidio: Prestación o ayuda económica concedida bajo determinadas condiciones.
Subvención: Ayuda económica destinada al cumplimiento de una determinada finalidad.
Superávit: Situación en la que los ingresos superan los gastos.
T
TAE: Tasa Anual Equivalente. Indicador que permite expresar en términos anuales el coste o rendimiento efectivo de determinados productos financieros incorporando los elementos previstos en su cálculo.
Tasa de actividad: Proporción de población activa respecto a la población correspondiente según la metodología estadística.
Tasa de desempleo: Porcentaje de población activa que se encuentra desempleada.
Tasa de variación: Cambio porcentual experimentado por una variable entre dos periodos.
Tesorería: Recursos líquidos disponibles.
TIN: Tipo de Interés Nominal aplicado a una operación financiera.
Tipo de cambio: Precio de una moneda expresado en términos de otra.
Tipo de interés: Porcentaje que determina el coste o remuneración de un capital durante un periodo.
Tipo de interés nominal: Tipo expresado sin descontar el efecto de la inflación.
Tipo de interés real: Tipo ajustado por la variación del nivel de precios.
Tributo: Prestación económica obligatoria establecida legalmente para financiar las necesidades públicas.
U
Umbral de rentabilidad: Nivel de ventas en el que los ingresos cubren exactamente todos los costes. También denominado punto muerto.
Utilidad: Concepto económico que representa la satisfacción obtenida por el consumo de bienes o servicios.
Utilidad marginal: Satisfacción adicional derivada del consumo de una unidad adicional.
V
Valor añadido: Valor generado por una actividad al transformar determinados recursos en bienes o servicios.
Valor actual: Valor presente de un flujo monetario futuro después de descontarlo mediante una determinada tasa.
Valor contable: Valor de un elemento según los registros y criterios contables aplicables.
Valor de mercado: Precio o valoración que un activo puede alcanzar en un mercado bajo determinadas condiciones.
Valor nominal: Valor formal asignado a determinados instrumentos o títulos.
Valor residual: Valor estimado que tendrá un activo al final de su vida útil considerada.
Vencimiento: Fecha en la que una obligación debe satisfacerse.
Venta: Operación mediante la cual se transmite un bien o se presta un servicio a cambio de una contraprestación.
Volatilidad: Medida de la intensidad con la que varía el precio o rendimiento de un activo.
Y todavía podemos ir más allá
Todos estos conceptos están relacionados.
Una empresa obtiene financiación y la utiliza para adquirir activos. Esos activos permiten desarrollar una actividad que genera ingresos, pero también costes y gastos.
La diferencia determinará su resultado.
Pero obtener beneficios no garantiza disponer de liquidez, del mismo modo que tener dinero en el banco no significa necesariamente ser rentable.
Mientras tanto, la empresa opera dentro de un mercado, compite con otras empresas y está condicionada por la oferta, la demanda, la elasticidad y los costes.
Y todo ello sucede dentro de una economía afectada por la inflación, los tipos de interés, el crecimiento económico, el empleo y las decisiones de política fiscal y monetaria.
Por eso la Economía no es una colección de palabras independientes.
Es un enorme sistema de conceptos relacionados entre sí.
En resumen
Entender conceptos como activo, pasivo, inflación, EBITDA, liquidez, rentabilidad, coste de oportunidad, PIB, elasticidad, TAE o fondo de maniobra nos permite interpretar mejor una empresa y la economía que nos rodea.
Este diccionario pretende servir como guía de consulta permanente para empresarios, autónomos, estudiantes y cualquier persona interesada en comprender mejor el lenguaje económico.