
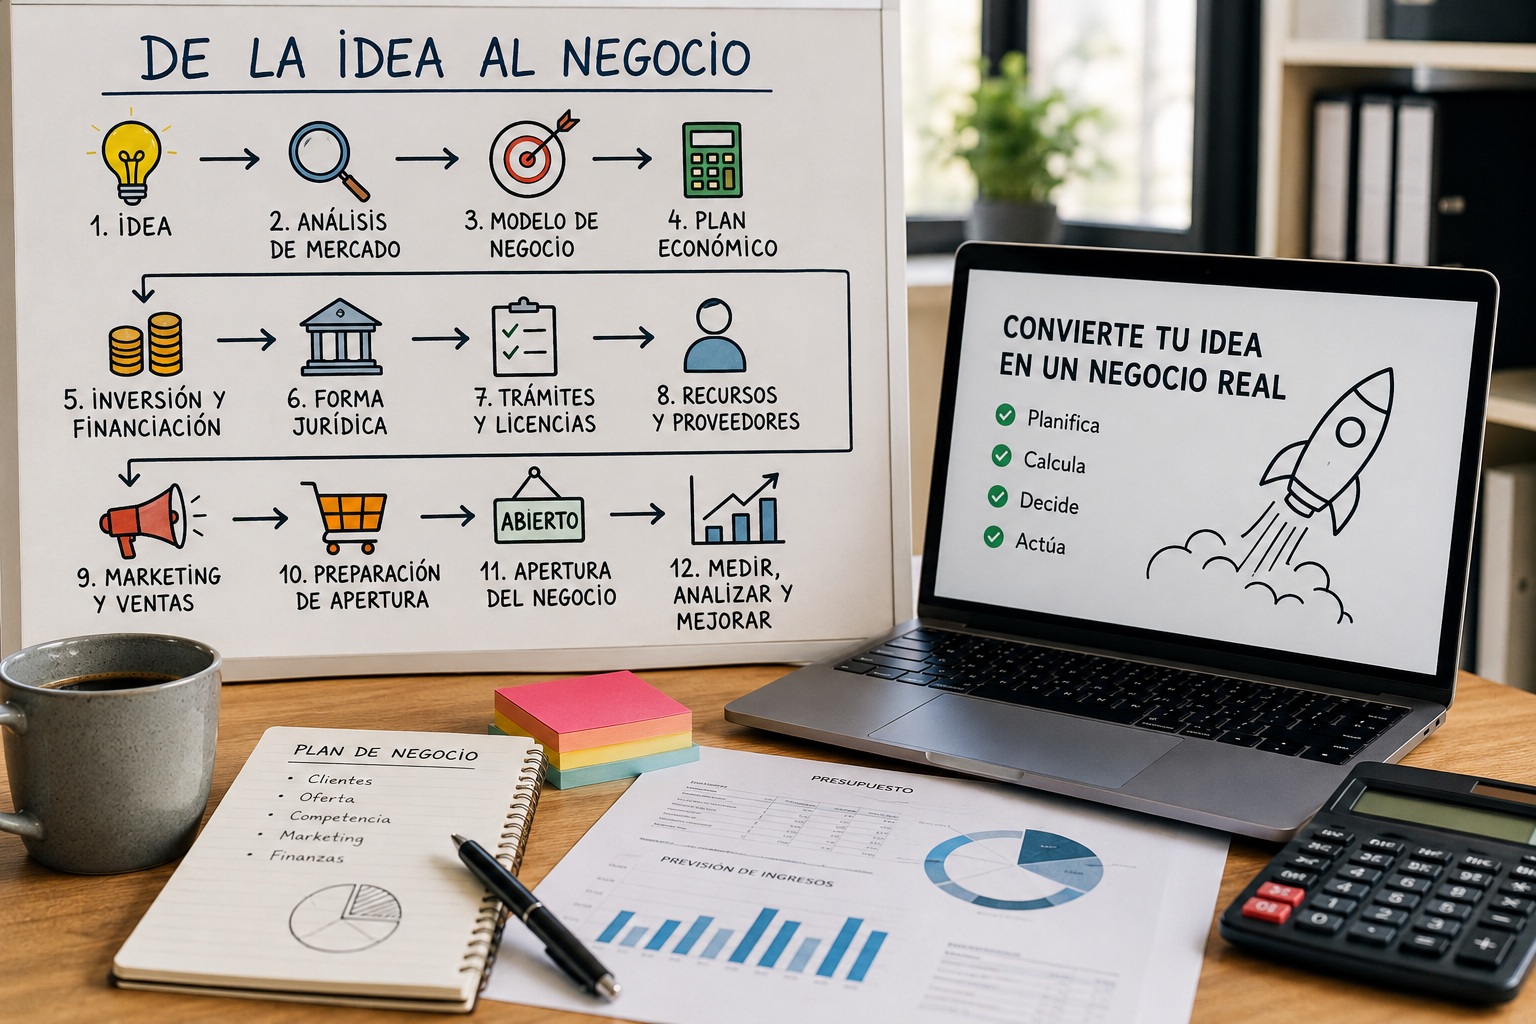
De una idea a una empresa: los pasos para convertir un proyecto en una actividad real
Muchas empresas comienzan exactamente de la misma manera:
«Tengo una idea.»
Abrir una cafetería. Crear una tienda online. Montar una academia. Ofrecer servicios profesionales. Abrir un comercio. Crear una aplicación. Poner en marcha una pequeña empresa.
Tener una idea puede ser relativamente sencillo.
Lo complicado empieza después:
¿Existe realmente mercado? ¿Cuánto dinero necesito? ¿Qué precio debería cobrar? ¿Cuánto tengo que vender para no perder dinero? ¿Autónomo o sociedad? ¿Necesito licencia? ¿Qué impuestos tendré? ¿Cuándo puedo empezar a facturar?
Entre tener una idea y abrir un negocio existe todo un proceso.
Vamos a recorrerlo paso a paso.
1. La idea: ¿qué queremos hacer?
Todo comienza definiendo correctamente la actividad.
No basta con decir:
«Quiero abrir una cafetería.»
Tenemos que concretar mucho más.
¿Qué tipo de cafetería?
¿Dónde estará?
¿Qué productos ofrecerá?
¿A qué público se dirigirá?
¿Qué necesidad pretende cubrir?
¿Qué tendrá de diferente respecto a otros establecimientos?
Una idea empieza a convertirse en proyecto cuando podemos explicar claramente:
qué ofrecemos, a quién se lo ofrecemos y por qué alguien debería comprárnoslo.
Ejemplo
Imaginemos que queremos abrir una pequeña cafetería especializada en desayunos y meriendas.
Nuestra idea inicial podría ser:
Cafetería de proximidad especializada en desayunos, café, bollería y meriendas, dirigida principalmente a residentes, trabajadores y familias de la zona.
Ya hemos avanzado.
Ahora necesitamos comprobar si económicamente tiene sentido.
2. Analizar el mercado
Que una idea nos guste no significa necesariamente que exista suficiente demanda.
Antes de invertir debemos estudiar el entorno.
Podemos analizar:
Clientes potenciales
¿Quién podría comprarnos?
Competencia
¿Cuántos negocios similares existen?
Precios
¿Cuánto está dispuesto a pagar el mercado?
Ubicación
¿Existe suficiente tránsito o demanda en la zona?
Hábitos de consumo
¿Cuándo, cómo y por qué compra nuestro cliente?
Ejemplo
Encontramos un local situado cerca de:
un colegio,
varias oficinas,
una zona residencial.
Visitamos la zona a diferentes horas y observamos bastante movimiento por la mañana y por la tarde.
Además, existen dos cafeterías próximas, pero ninguna está especialmente orientada a desayunos y meriendas familiares.
Todavía no sabemos si el negocio funcionará.
Pero ya disponemos de información para tomar una decisión mejor fundamentada.
3. Definir el modelo de negocio
Ahora debemos determinar cómo vamos a ganar dinero.
Parece evidente, pero no siempre lo es.
Tenemos que responder preguntas como:
¿Qué venderemos?
¿A qué precio?
¿Cuánto nos cuesta producirlo o comprarlo?
¿Venderemos únicamente presencialmente?
¿Ofreceremos pedidos para llevar?
¿Tendremos reparto?
¿Existirán productos complementarios?
Ejemplo
Nuestra cafetería establece un ticket medio previsto de:
8 € por cliente
Y estimamos inicialmente:
70 clientes diarios
Si abrimos 26 días al mes:
70 × 8 × 26 = 14.560 € mensuales
Esta cifra todavía no es beneficio.
Es simplemente una previsión de facturación.
Ahora debemos calcular cuánto cuesta mantener el negocio abierto.
4. Calcular la inversión inicial
Antes de abrir tendremos que realizar determinados desembolsos.
Por ejemplo:
Adecuación del local: 12.000 €
Maquinaria: 15.000 €
Mobiliario: 6.000 €
Fianza del local: 3.000 €
Stock inicial: 2.500 €
Licencias, técnicos y trámites: 2.000 €
Imagen, web y publicidad inicial: 1.500 €
Tesorería inicial: 8.000 €
Total estimado:
50.000 €
Aquí aparece una de las preguntas fundamentales:
¿De dónde saldrán esos 50.000 €?
Podrían proceder de:
ahorros,
aportaciones de socios,
préstamos,
otras formas de financiación.
Y además conviene reservar un colchón de tesorería.
Porque abrir el negocio no significa empezar a ganar dinero inmediatamente.
5. Calcular los costes mensuales
Ahora estimamos cuánto costará mantener la actividad.
Supongamos:
Alquiler: 1.500 €
Personal y costes sociales: 4.500 €
Suministros: 700 €
Seguros, asesoramiento y servicios: 400 €
Marketing: 300 €
Otros costes fijos: 600 €
Total de costes fijos aproximados:
8.000 € mensuales
Además tendremos costes variables asociados a las ventas.
Supongamos que materias primas y productos representan aproximadamente un:
35 % de las ventas
Si facturamos 14.560 €:
14.560 × 35 % = 5.096 €
Resultado simplificado antes de considerar otras partidas:
14.560 − 5.096 − 8.000 = 1.464 €
De repente, aquella facturación de casi 15.000 € ya se ve de una manera completamente diferente.
6. Calcular el punto muerto
Antes de abrir deberíamos conocer una cifra esencial:
¿Cuánto necesitamos vender para no perder dinero?
Es el punto muerto o umbral de rentabilidad.
Si nuestro margen de contribución es del 65 % y tenemos costes fijos de 8.000 €:
Punto muerto = 8.000 / 0,65
Resultado aproximado:
12.308 € mensuales
Eso significa que, con estas hipótesis, necesitamos facturar aproximadamente 12.308 € al mes para cubrir nuestros costes.
Por debajo existirían pérdidas.
Por encima comenzaríamos a generar beneficio.
Si nuestro ticket medio es de 8 €:
12.308 / 8 = 1.539 clientes aproximadamente al mes
Si abrimos 26 días:
1.539 / 26 = 59 clientes diarios aproximadamente
Ya tenemos una información muchísimo más útil:
necesitamos alrededor de 59 clientes diarios para alcanzar el punto muerto.
Ahora podemos preguntarnos:
¿Es realista conseguirlos?
7. Hacer diferentes escenarios
Nunca deberíamos elaborar una previsión utilizando únicamente el escenario que más nos gusta.
Podemos trabajar con tres situaciones.
Escenario prudente
50 clientes diarios.
Facturación:
50 × 8 × 26 = 10.400 €
Estaríamos por debajo del punto muerto.
Escenario esperado
70 clientes diarios.
Facturación:
70 × 8 × 26 = 14.560 €
El negocio superaría el punto muerto.
Escenario favorable
90 clientes diarios.
Facturación:
90 × 8 × 26 = 18.720 €
El resultado sería considerablemente mejor.
Esto permite visualizar una cuestión fundamental:
¿Qué ocurre si vendemos menos de lo previsto?
Un buen proyecto empresarial no analiza únicamente cuánto puede ganar.
También analiza cuánto puede perder y durante cuánto tiempo podría soportarlo.
8. Elegir la forma jurídica
Cuando el proyecto empieza a tener sentido económico debemos decidir cómo desarrollar la actividad.
Entre otras posibilidades, dependiendo del proyecto, podemos encontrarnos con:
empresario individual o autónomo
Sociedad Limitada
otras formas societarias o de colaboración
No existe una forma jurídica universalmente mejor.
La elección dependerá de factores como:
número de promotores,
responsabilidad,
inversión,
riesgo,
previsión de beneficios,
financiación,
organización del negocio,
fiscalidad,
entrada futura de socios.
La pregunta correcta no es:
«¿Qué es mejor, autónomo o SL?»
Sino:
«¿Qué estructura se adapta mejor a este proyecto concreto?»
9. Comprobar si el local permite desarrollar la actividad
Este paso es especialmente importante cuando existe un establecimiento físico.
Un error grave sería:
firmar primero el alquiler y preguntar después si podemos realizar allí nuestra actividad.
Antes debemos comprobar las condiciones del local y los requisitos municipales y técnicos aplicables.
Dependiendo de la actividad pueden existir:
licencias,
comunicaciones,
declaraciones responsables,
proyectos técnicos,
medidas contra incendios,
accesibilidad,
insonorización,
salidas de humos,
requisitos sanitarios,
otras autorizaciones.
No todas las actividades tienen las mismas exigencias.
Y no todos los locales sirven para cualquier negocio.
10. Revisar el contrato de alquiler
Si necesitamos un local, el alquiler será una de las decisiones económicas más importantes.
No deberíamos mirar únicamente:
«El alquiler cuesta 1.500 €.»
También debemos revisar cuestiones como:
duración,
fianza,
garantías adicionales,
actualización de renta,
carencia,
obras permitidas,
gastos,
comunidad,
IBI,
suministros,
posibilidad de cesión o traspaso,
causas de resolución.
Ejemplo
Quizá necesitemos realizar 20.000 € en obras.
Si firmamos un contrato muy corto, podríamos no disponer de tiempo suficiente para recuperar esa inversión.
Por eso inversión y duración contractual deben analizarse conjuntamente.
11. Planificar la financiación
Volvamos a nuestros:
50.000 € de inversión inicial.
Supongamos que aportamos:
30.000 € de recursos propios
y solicitamos:
20.000 € de financiación bancaria
Ahora tendremos una nueva obligación mensual: devolver la financiación y asumir su coste.
Por tanto, el presupuesto debe incorporar también:
cuotas
intereses
vencimientos
La financiación puede permitirnos iniciar un proyecto.
Pero también aumenta nuestras obligaciones futuras.
12. Realizar los trámites fiscales y mercantiles
Antes de comenzar la actividad deberán realizarse los trámites correspondientes según la forma jurídica elegida.
Entre ellos pueden encontrarse:
constitución de la sociedad, si procede,
obtención del NIF, cuando corresponda,
alta censal de la actividad,
determinación de las obligaciones tributarias,
inscripciones y trámites mercantiles correspondientes.
La actividad desarrollada determinará también buena parte de nuestras obligaciones fiscales.
Por ejemplo, pueden aparecer:
IVA,
IRPF,
Impuesto sobre Sociedades,
retenciones,
pagos fraccionados,
declaraciones informativas.
No todos los negocios presentan los mismos modelos ni tienen exactamente las mismas obligaciones.
13. Alta en Seguridad Social y contratación
Si el empresario debe encuadrarse en el régimen correspondiente de Seguridad Social, habrá que realizar los trámites necesarios.
Y si vamos a contratar trabajadores aparecerá toda la gestión laboral:
contratos,
altas,
nóminas,
cotizaciones,
prevención de riesgos laborales,
registro horario,
convenio colectivo,
vacaciones,
otras obligaciones laborales.
Además, debemos incorporar correctamente el coste laboral a nuestras previsiones.
Contratar a una persona no cuesta únicamente lo que recibe neto en su cuenta bancaria.
14. Organizar la contabilidad antes de abrir
No deberíamos esperar a tener cien facturas acumuladas para empezar a pensar cómo organizaremos la administración.
Desde el principio conviene establecer:
cómo emitiremos las facturas
cómo archivaremos las facturas recibidas
cómo controlaremos bancos
cómo registraremos cobros y pagos
cómo controlaremos clientes y proveedores
cómo gestionaremos existencias
cómo conoceremos nuestros resultados
Una buena organización inicial evita muchos problemas posteriores.
15. Fijar precios correctamente
Uno de los errores más habituales consiste en fijar el precio simplemente observando a la competencia.
«El de al lado cobra 10 €, pues yo cobraré 9,50 €.»
Pero desconocemos sus costes, alquiler, salarios, volumen de ventas o márgenes.
Nuestro precio debería tener en cuenta:
coste
margen
competencia
valor percibido
posicionamiento
demanda
fiscalidad
Un producto puede venderse mucho y, aun así, no ser rentable.
16. Crear una estrategia comercial y de marketing
Ahora debemos conseguir que los clientes sepan que existimos.
Podemos trabajar aspectos como:
nombre comercial,
imagen,
página web,
Google,
redes sociales,
publicidad,
promociones de apertura,
colaboraciones,
marketing local,
fidelización,
recomendaciones.
Pero marketing no significa simplemente publicar fotografías.
Debemos preguntarnos:
¿Quién es nuestro cliente y cómo conseguimos que nos conozca, pruebe nuestro producto y vuelva?
17. Preparar la apertura
Llegamos finalmente al momento que llevábamos meses preparando.
Pero antes conviene comprobarlo todo.
¿Tenemos proveedores?
¿Tenemos stock?
¿Funcionan los sistemas de cobro?
¿Está el personal preparado?
¿Tenemos precios definidos?
¿Tenemos seguros?
¿Disponemos de las autorizaciones necesarias?
¿Está organizada la facturación?
¿Tenemos tesorería suficiente?
¿Hemos comunicado la apertura?
Entonces sí.
Podemos abrir.
IDEA → ANÁLISIS → NÚMEROS → FINANCIACIÓN → FORMA JURÍDICA → TRÁMITES → ORGANIZACIÓN → MARKETING → APERTURA
18. Abrir no significa haber terminado
Este quizá sea el punto más importante.
La apertura no es el final del proyecto.
Es el comienzo de la empresa real.
Hasta ese momento habíamos trabajado principalmente con previsiones.
Ahora aparecen los datos reales.
Supongamos que habíamos previsto:
70 clientes diarios.
Pero conseguimos:
52 clientes diarios.
Debemos analizar qué ocurre.
Quizá el ticket medio sea mayor.
Quizá los costes sean inferiores.
Quizá necesitemos mejorar la captación.
Quizá nuestra previsión inicial simplemente era demasiado optimista.
Una empresa debe comparar constantemente:
PREVISIÓN vs. REALIDAD
19. Los primeros meses: medir, corregir y volver a medir
Después de abrir deberíamos controlar periódicamente indicadores como:
Facturación
Número de clientes
Ticket medio
Margen
Costes fijos
Costes variables
Punto muerto
Tesorería
Cobros pendientes
Pagos pendientes
Rentabilidad
Evolución respecto al presupuesto
Si algo no funciona, debemos detectarlo cuanto antes.
Porque un pequeño problema identificado en el segundo mes puede tener solución.
El mismo problema ignorado durante dos años puede convertirse en una situación mucho más complicada.
Un ejemplo completo
Nuestra cafetería empezó siendo simplemente:
«Quiero montar una cafetería.»
Después analizamos el mercado.
Definimos el cliente.
Calculamos una inversión de:
50.000 €
Estimamos costes fijos de:
8.000 € mensuales
Calculamos un punto muerto aproximado de:
12.308 € mensuales
Determinamos que necesitábamos aproximadamente:
59 clientes diarios
Estudiamos el local.
Buscamos financiación.
Elegimos la estructura jurídica.
Realizamos los trámites.
Organizamos la contabilidad.
Definimos precios.
Preparamos el marketing.
Y finalmente...
abrimos la puerta.
Aquella idea que existía únicamente en nuestra cabeza se ha convertido en una actividad económica real.
En resumen
Crear un negocio no consiste únicamente en tener una buena idea.
El proceso puede resumirse así:
1. Definir la idea
2. Analizar el mercado
3. Diseñar el modelo de negocio
4. Calcular la inversión
5. Estimar costes e ingresos
6. Calcular el punto muerto
7. Elaborar escenarios
8. Elegir la forma jurídica
9. Comprobar requisitos de la actividad y del local
10. Planificar la financiación
11. Realizar los trámites fiscales, mercantiles y laborales
12. Organizar la contabilidad
13. Definir precios
14. Preparar el marketing
15. Abrir
16. Medir los resultados y corregir
La idea es importante.
Pero una idea por sí sola todavía no es un negocio.
Se convierte en negocio cuando comprobamos que existe mercado, hacemos los números, conseguimos los recursos, cumplimos los requisitos necesarios y somos capaces de transformar aquella idea inicial en clientes, ventas y una actividad económicamente sostenible.
Porque emprender no consiste únicamente en preguntarnos:
«¿Funcionará mi idea?»
También consiste en construir un proceso que nos permita responder:
«¿Qué necesito hacer para comprobarlo antes de arriesgar tiempo y dinero?»
LRP Economistes
Asesoramiento fiscal, contable y económico