
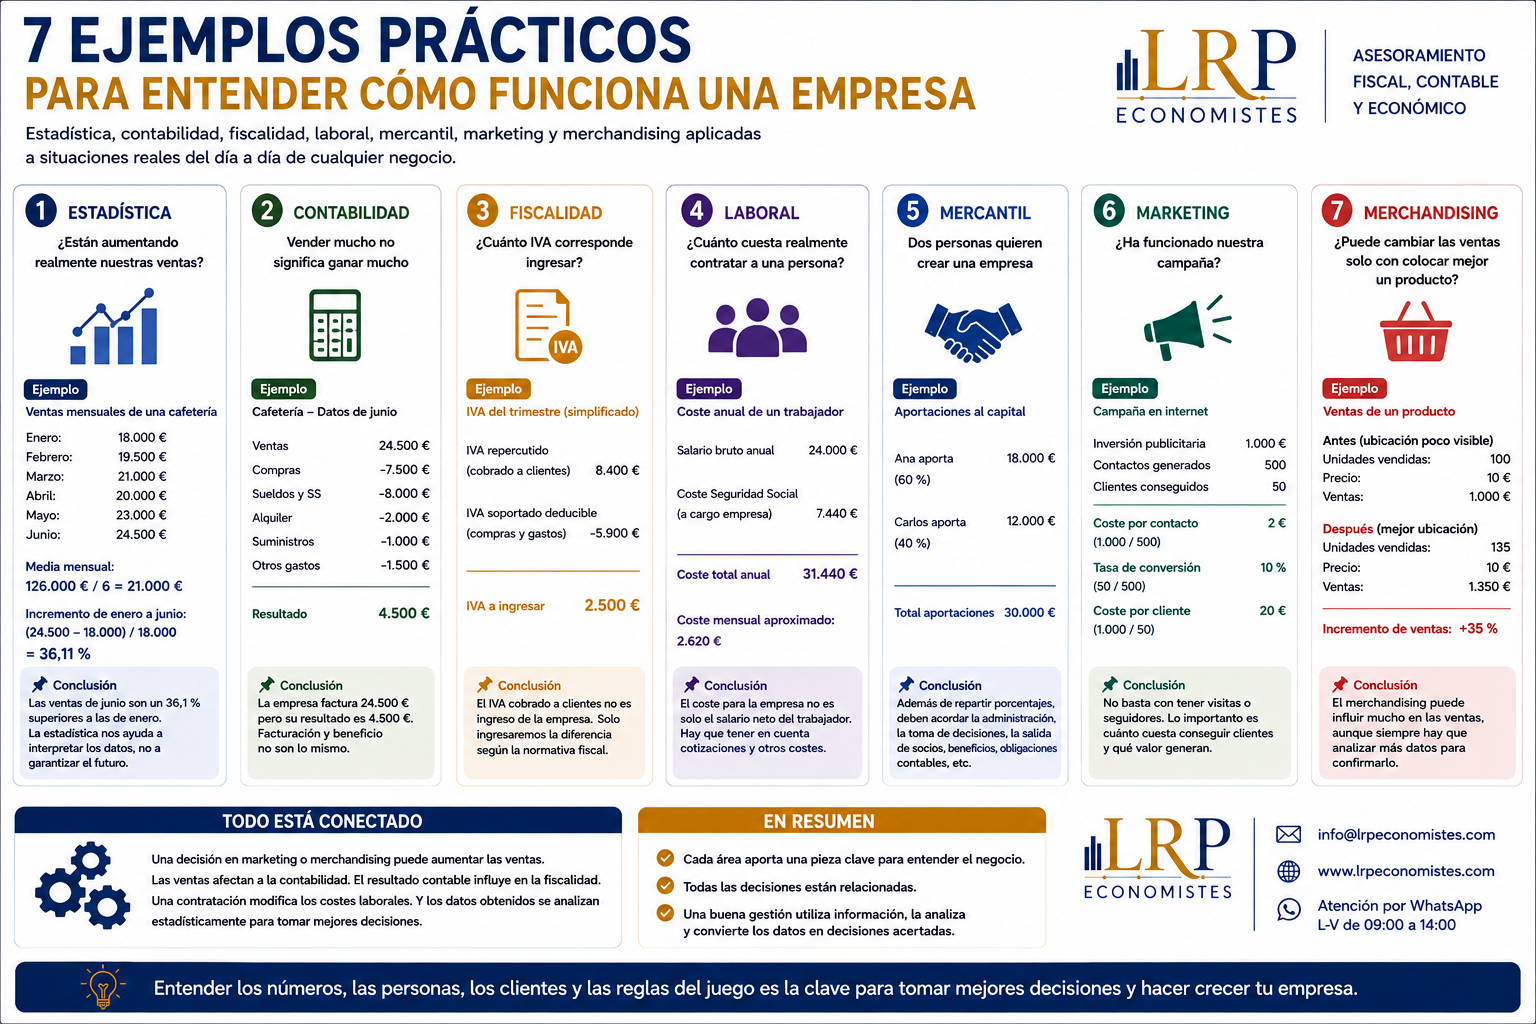
De la teoría a la práctica: 7 ejemplos para entender cómo funciona una empresa
Economía, estadística, contabilidad, fiscalidad, relaciones laborales, derecho mercantil o marketing pueden parecer disciplinas completamente diferentes.
Pero dentro de una empresa todas están conectadas.
Una decisión comercial puede afectar a las ventas. Las ventas afectan a la contabilidad. El resultado contable influye en la fiscalidad. Una contratación modifica los costes laborales. Y los datos obtenidos pueden analizarse estadísticamente para tomar mejores decisiones.
Vamos a verlo mediante siete ejemplos prácticos, uno para cada área.
1. Estadística: ¿están aumentando realmente nuestras ventas?
Imaginemos una cafetería que quiere analizar sus ventas durante los últimos seis meses:
Enero: 18.000 €
Febrero: 19.500 €
Marzo: 21.000 €
Abril: 20.000 €
Mayo: 23.000 €
Junio: 24.500 €
¿Cuánto vende de media?
Sumamos las ventas:
18.000 + 19.500 + 21.000 + 20.000 + 23.000 + 24.500 = 126.000 €
Dividimos entre seis meses:
126.000 / 6 = 21.000 €
La venta media mensual ha sido de 21.000 €.
¿Cuánto han aumentado las ventas desde enero?
Pasamos de 18.000 € a 24.500 €.
El incremento es:
24.500 − 18.000 = 6.500 €
En porcentaje:
6.500 / 18.000 × 100 = 36,11 %
Las ventas de junio son aproximadamente un 36,1 % superiores a las de enero.
Pero cuidado.
Esto no significa que las ventas hayan aumentado un 36,1 % cada mes ni que necesariamente continúen creciendo.
La estadística nos ayuda a interpretar los datos, no a garantizar el futuro.
2. Contabilidad: vender mucho no significa ganar mucho
La misma cafetería factura durante junio:
Ventas: 24.500 €
Pero también soporta gastos:
Compras de alimentos y bebidas: 7.500 €
Sueldos y Seguridad Social: 8.000 €
Alquiler: 2.000 €
Suministros: 1.000 €
Otros gastos: 1.500 €
Total gastos:
7.500 + 8.000 + 2.000 + 1.000 + 1.500 = 20.000 €
Resultado:
24.500 − 20.000 = 4.500 €
La empresa ha facturado 24.500 €, pero su resultado simplificado es de 4.500 €.
¿Qué aprendemos?
Facturación y beneficio no son lo mismo.
Una empresa puede vender muchísimo y tener un margen muy pequeño.
Incluso podría aumentar sus ventas y reducir su beneficio si sus costes aumentan todavía más.
Por eso una empresa no debería preguntarse únicamente:
«¿Cuánto vendo?»
También debería preguntarse:
«¿Cuánto gano con lo que vendo?»
3. Fiscalidad: ¿cuánto IVA corresponde ingresar?
Supongamos ahora un ejemplo simplificado de IVA.
Durante un trimestre una empresa ha repercutido a sus clientes:
IVA repercutido: 8.400 €
En sus compras y gastos relacionados con la actividad ha soportado IVA deducible por:
IVA soportado deducible: 5.900 €
De forma simplificada:
8.400 − 5.900 = 2.500 €
El resultado sería:
2.500 € a ingresar
Aquí aparece una cuestión fundamental.
Esos 8.400 € de IVA cobrados a los clientes no constituyen, con carácter general, un ingreso de la empresa.
La empresa participa en la gestión del impuesto y posteriormente determina el resultado correspondiente conforme a las reglas fiscales.
¿Qué aprendemos?
Que el dinero existente en nuestra cuenta bancaria no siempre es dinero económicamente nuestro.
Por eso resulta fundamental separar correctamente:
ventas, IVA, cobros, gastos y pagos.
4. Laboral: ¿cuánto cuesta realmente contratar a una persona?
Una empresa decide contratar a un trabajador.
Imaginemos, únicamente como ejemplo didáctico, que tiene:
Salario bruto mensual: 2.000 €
Y suponemos un coste empresarial de Seguridad Social de:
620 €
El coste laboral mensual sería aproximadamente:
2.000 + 620 = 2.620 €
Si existen 12 mensualidades equivalentes:
2.620 × 12 = 31.440 € anuales
Por tanto, el coste para la empresa no es simplemente el salario neto que recibe el trabajador.
Debemos diferenciar:
salario bruto
cotizaciones empresariales
retenciones y deducciones
salario neto
coste total para la empresa
Y, dependiendo de las circunstancias, pueden existir otros costes laborales.
¿Qué aprendemos?
Antes de contratar, una empresa debería preguntarse:
«¿Cuánto valor adicional necesitamos generar para asumir sosteniblemente esta contratación?»
No basta con mirar el importe que llegará a la cuenta bancaria del trabajador.
5. Mercantil: dos personas quieren crear una empresa
Ana y Carlos quieren abrir un negocio.
Necesitan invertir inicialmente 30.000 €.
Ana aportará:
18.000 €
Carlos aportará:
12.000 €
Si las participaciones se distribuyeran proporcionalmente a estas aportaciones:
Ana:
18.000 / 30.000 × 100 = 60 %
Carlos:
12.000 / 30.000 × 100 = 40 %
Deciden constituir una Sociedad Limitada.
Pero crear una sociedad no consiste únicamente en repartir porcentajes.
También deberán plantearse cuestiones como:
¿Quién administrará la sociedad?
¿Cómo se tomarán determinadas decisiones?
¿Cómo se transmitirán las participaciones?
¿Qué ocurrirá si uno quiere abandonar el proyecto?
¿Cómo se distribuirán los beneficios?
¿Qué obligaciones contables y mercantiles tendrá la sociedad?
¿Qué aprendemos?
Una empresa puede empezar con dos personas que se llevan perfectamente.
Pero las reglas societarias deberían establecerse antes de que aparezcan los problemas, no después.
6. Marketing: ¿ha funcionado nuestra campaña?
Una empresa realiza una campaña publicitaria en internet.
Invierte:
1.000 €
La campaña genera:
500 contactos
De ellos:
50 terminan comprando
Coste por contacto
1.000 / 500 = 2 €
Cada contacto ha costado 2 €.
Tasa de conversión
50 / 500 × 100 = 10 %
El 10 % de los contactos termina comprando.
Coste de adquisición
1.000 / 50 = 20 €
La empresa ha invertido 20 € en publicidad por cada cliente conseguido, considerando únicamente ese gasto publicitario.
Ahora imaginemos que cada nuevo cliente genera de media un margen de contribución de 80 €.
50 clientes × 80 € = 4.000 €
Frente a una inversión publicitaria de 1.000 €.
La campaña empieza a resultar interesante.
Pero si cada cliente generara solamente 10 € de margen:
50 × 10 = 500 €
Habríamos invertido 1.000 € para generar únicamente 500 € de margen antes de considerar otros costes.
¿Qué aprendemos?
No debemos medir una campaña únicamente por:
seguidores, visitas o «me gusta».
Lo verdaderamente interesante para una empresa es analizar cuánto cuesta conseguir clientes y qué valor económico generan.
7. Merchandising: ¿puede cambiar las ventas simplemente colocando mejor un producto?
Imaginemos un pequeño comercio que vende un determinado producto.
Durante un mes lo coloca en una zona poco visible.
Unidades vendidas:
100
Precio:
10 €
Ventas:
100 × 10 = 1.000 €
El mes siguiente mantiene el mismo precio, pero cambia la ubicación del producto.
Lo coloca en una zona mucho más visible, mejora la presentación y utiliza una pequeña señalización comercial.
Unidades vendidas:
135
Ventas:
135 × 10 = 1.350 €
Incremento de unidades:
135 − 100 = 35 unidades
Incremento porcentual:
35 / 100 × 100 = 35 %
Las ventas han aumentado un 35 % sin modificar el precio.
¿Significa que el merchandising ha provocado todo el aumento?
No necesariamente.
Podrían haber influido otros factores: mayor número de clientes, estacionalidad, publicidad, cambios en la competencia o simplemente variabilidad normal de las ventas.
Para comprobarlo correctamente necesitaríamos más datos y un análisis mejor diseñado.
Y aquí volvemos al primer apartado:
la estadística.
Ahora conectemos las siete áreas
Supongamos que el nuevo merchandising funciona y aumentan las ventas.
El marketing estudia cómo atraer al consumidor.
El merchandising intenta mejorar la presentación del producto y favorecer la compra en el punto de venta.
La estadística analiza si el incremento observado es relevante y ayuda a interpretar los datos.
La contabilidad registra las operaciones y permite comprobar si ese aumento de ventas genera realmente más beneficio.
La fiscalidad determina las consecuencias tributarias de las operaciones realizadas.
Si necesitamos ampliar plantilla, entra en juego el área laboral.
Y si el negocio crece, incorporamos nuevos socios o modificamos su estructura jurídica, tendremos que analizar también el ámbito mercantil.
De repente, siete materias que parecían independientes están explicando una única decisión empresarial.
El ejemplo completo: una decisión aparentemente sencilla
Imaginemos ahora que una empresa está pensando en abrir un segundo establecimiento.
Antes de hacerlo podríamos estudiar:
Estadística: evolución histórica de ventas, clientes, ticket medio y estacionalidad.
Contabilidad: beneficio, márgenes, costes y capacidad económica actual.
Fiscalidad: consecuencias tributarias de la nueva actividad e inversión.
Laboral: trabajadores necesarios y coste de ampliar la plantilla.
Mercantil: contratos, estructura societaria y posibles nuevos socios.
Marketing: mercado objetivo, captación de clientes y posicionamiento.
Merchandising: distribución del establecimiento, presentación del producto y experiencia de compra.
La pregunta inicial era simplemente:
«¿Abrimos otro local?»
Pero responder correctamente exige estudiar la empresa desde diferentes perspectivas.
En resumen
Gestionar una empresa significa tomar decisiones.
Y para tomar buenas decisiones necesitamos información.
La estadística convierte datos en conocimiento.
La contabilidad explica qué está ocurriendo económicamente.
La fiscalidad determina las consecuencias tributarias.
El área laboral permite gestionar correctamente las relaciones con los trabajadores.
El ámbito mercantil establece el marco jurídico de la empresa.
El marketing conecta el negocio con sus clientes.
Y el merchandising trabaja sobre la forma en la que presentamos y comercializamos nuestros productos.
Por separado son disciplinas diferentes.
Pero dentro de una empresa forman parte de una misma realidad.
Porque entender un negocio no consiste únicamente en saber cuánto factura.
Consiste en comprender qué ocurre detrás de sus números y cómo cada decisión afecta al conjunto de la empresa.
LRP Economistes
Asesoramiento fiscal, contable y económico