
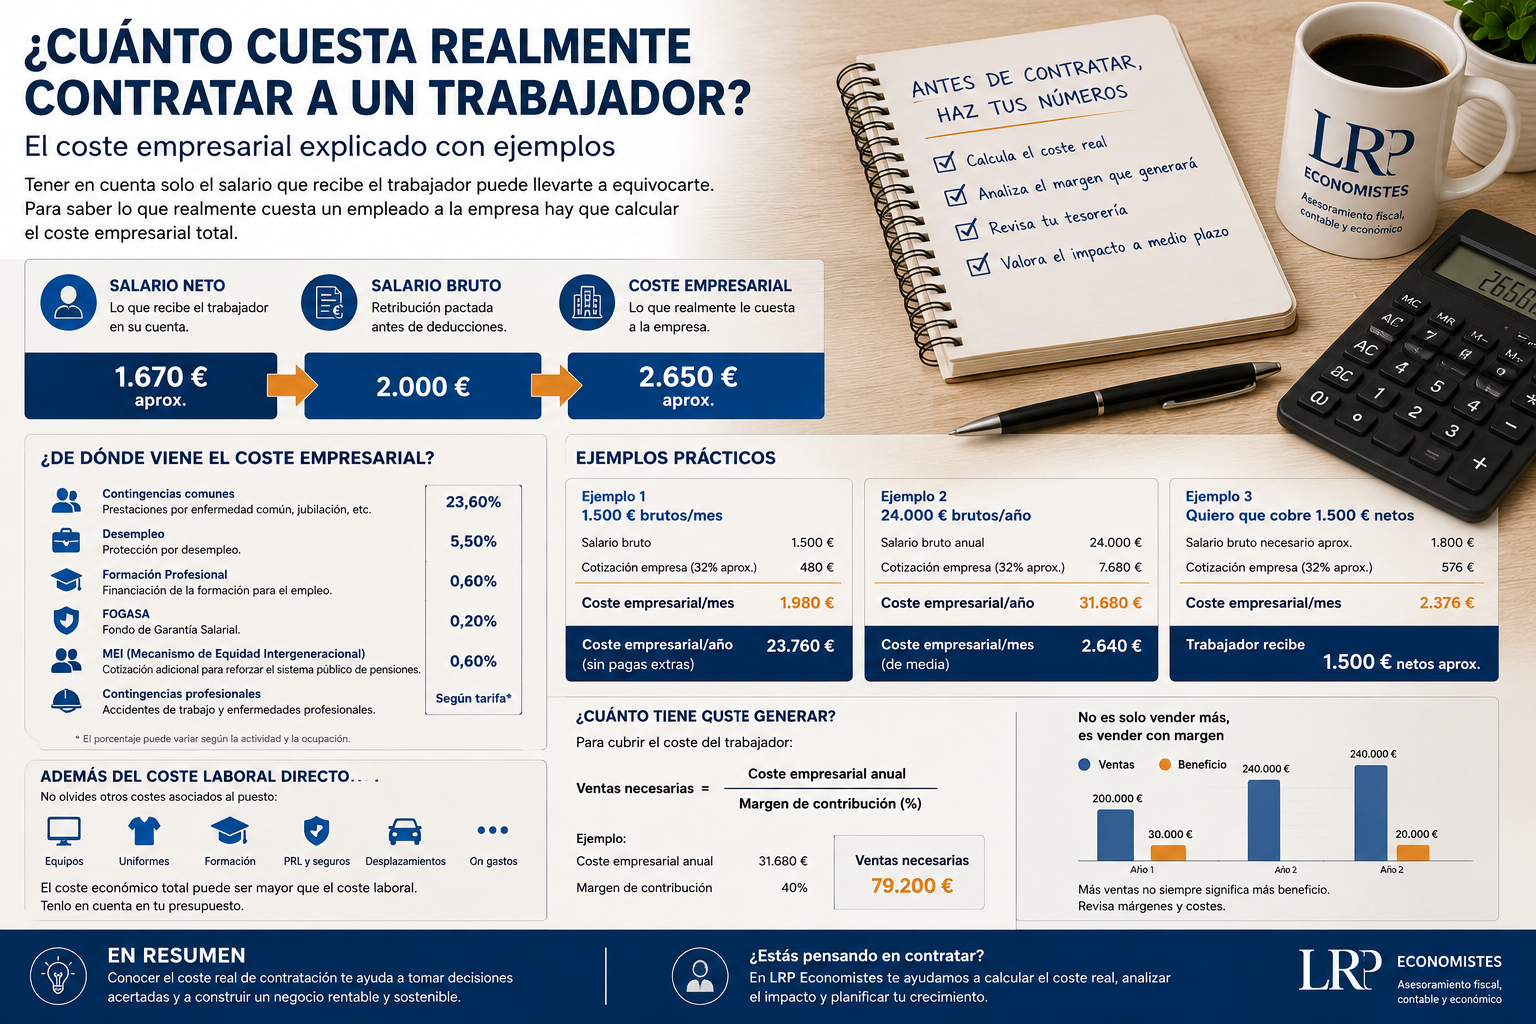
¿Cuánto cuesta realmente contratar a un trabajador? El coste laboral para la empresa explicado con ejemplos
Una empresa decide contratar a una persona y acuerda con ella un salario de:
1.500 € al mes.
¿Significa eso que ese trabajador cuesta 1.500 € mensuales a la empresa?
No.
¿Y si el trabajador recibe 1.500 € netos en su cuenta bancaria?
Entonces la diferencia puede ser todavía mayor.
Uno de los errores más frecuentes cuando una empresa realiza su primera contratación es confundir tres conceptos completamente distintos:
salario neto, salario bruto y coste empresarial.
Para saber si una empresa puede permitirse contratar necesitamos conocer el tercero:
¿Cuánto dinero le cuesta realmente ese trabajador a la empresa?
Vamos a calcularlo paso a paso.
1. Empecemos por la nómina: salario bruto y salario neto
Imaginemos un trabajador con un salario bruto mensual de:
2.000 €
Eso no significa que recibirá 2.000 € en su cuenta.
En su nómina aparecerán determinadas deducciones.
De forma simplificada:
Salario bruto: 2.000 €
Cotización del trabajador a la Seguridad Social: −130 € aprox.
Retención de IRPF: −200 €
Salario neto aproximado:
1.670 €
El trabajador recibe aproximadamente 1.670 €.
Pero tampoco significa que a la empresa le cueste 2.000 €.
Porque falta una segunda parte:
las cotizaciones empresariales a la Seguridad Social.
2. ¿Qué paga la empresa además del salario?
La cotización a la Seguridad Social se divide entre:
aportación del trabajador
y
aportación de la empresa.
La parte correspondiente al trabajador aparece descontada en su nómina.
La aportación empresarial, en cambio, supone un coste adicional para la empresa.
Entre las cotizaciones empresariales pueden encontrarse conceptos como:
contingencias comunes
desempleo
formación profesional
FOGASA
Mecanismo de Equidad Intergeneracional (MEI)
contingencias profesionales por accidentes de trabajo y enfermedades profesionales
y, cuando corresponda, otros conceptos.
Los porcentajes concretos pueden variar según el ejercicio, el tipo de contrato, la actividad, la ocupación y otras circunstancias.
Por eso no existe un porcentaje único válido para absolutamente todos los trabajadores.
3. El coste empresarial
De forma simplificada podemos expresar:
COSTE EMPRESARIAL = SALARIO BRUTO + COTIZACIONES A CARGO DE LA EMPRESA
Supongamos nuevamente:
Salario bruto: 2.000 €
Cotizaciones empresariales aproximadas: 650 €
Coste empresarial:
2.000 + 650 = 2.650 € mensuales
Tenemos entonces tres cifras diferentes:
Salario bruto → 2.000 €
Salario neto → aproximadamente 1.670 €
Coste para la empresa → aproximadamente 2.650 €
Y esto explica por qué decir:
«Quiero contratar a alguien por 1.700 €»
no es suficiente.
¿Estamos hablando de:
1.700 € brutos?
1.700 € netos?
o 1.700 € de coste máximo para la empresa?
La respuesta cambia completamente los cálculos.
4. ¿De dónde salen las cotizaciones empresariales?
Vamos a entender qué estamos pagando.
Contingencias comunes
Financian determinadas prestaciones del sistema de Seguridad Social derivadas de situaciones comunes.
La empresa aporta una parte y el trabajador otra.
Desempleo
Existe una cotización destinada a financiar la protección por desempleo.
El porcentaje puede variar en función de determinadas características de la contratación.
FOGASA
La empresa realiza una aportación al Fondo de Garantía Salarial.
Este organismo interviene, dentro de los límites legalmente establecidos, en determinadas situaciones de insolvencia empresarial respecto de salarios e indemnizaciones.
Formación profesional
Existe también una cotización destinada a financiar el sistema de formación profesional para el empleo.
MEI
El Mecanismo de Equidad Intergeneracional supone una cotización adicional distribuida entre empresa y trabajador.
Accidentes de trabajo y enfermedades profesionales
Esta cotización corresponde a la empresa y su porcentaje no es idéntico para todas las actividades.
Dependerá de la tarifa aplicable en función de la actividad económica u ocupación correspondiente.
Por eso dos trabajadores con el mismo salario bruto pueden tener costes empresariales ligeramente diferentes.
5. Primer ejemplo: trabajador con 1.500 € brutos mensuales
Vamos a simplificar deliberadamente para entender el mecanismo.
Supongamos:
Salario bruto mensual: 1.500 €
Cotización empresarial aproximada utilizada para el ejemplo: 32 %
Seguridad Social empresarial:
1.500 × 32 % = 480 €
Coste empresarial:
1.500 + 480 = 1.980 €
Por tanto, un trabajador que tiene un salario bruto de 1.500 € podría representar aproximadamente:
1.980 € mensuales de coste empresarial
bajo las hipótesis del ejemplo.
En un año:
1.980 × 12 = 23.760 €
Pero cuidado.
Todavía debemos saber si las pagas extraordinarias están:
prorrateadas
o
se pagan separadamente.
6. El error de las 12 y las 14 pagas
Imaginemos un trabajador con:
1.500 € brutos × 14 pagas
Salario bruto anual:
1.500 × 14 = 21.000 €
No debemos calcular el coste anual simplemente como:
1.500 × 12.
Porque olvidaríamos:
3.000 € de pagas extraordinarias.
Para analizar correctamente una contratación es muchísimo mejor trabajar con el:
SALARIO BRUTO ANUAL
En este caso:
21.000 €
Si utilizamos, únicamente para nuestro ejemplo didáctico, un coste empresarial adicional medio del 32 %:
21.000 × 32 % = 6.720 €
Coste empresarial anual aproximado:
21.000 + 6.720 = 27.720 €
Coste mensual medio:
27.720 / 12 = 2.310 €
Por tanto:
1.500 € × 14 pagas no cuesta a la empresa 1.500 € mensuales.
El coste medio del ejemplo sería aproximadamente:
2.310 € al mes.
7. Segundo ejemplo: salario de 24.000 € brutos anuales
Ahora imaginemos una oferta laboral de:
24.000 € brutos anuales
Utilizamos nuevamente, únicamente para comprender el cálculo, una cotización empresarial aproximada del:
32 %
Cotizaciones empresariales:
24.000 × 32 % = 7.680 €
Coste empresarial anual:
24.000 + 7.680 = 31.680 €
Coste empresarial medio mensual:
31.680 / 12 = 2.640 €
Por tanto:
SALARIO BRUTO
24.000 €
SEGURIDAD SOCIAL EMPRESA
≈ 7.680 €
COSTE EMPRESARIAL
≈ 31.680 €
La diferencia entre el salario anunciado y el coste de contratación sería de aproximadamente:
7.680 € anuales.
8. ¿Y si quiero que el trabajador cobre 1.500 € NETOS?
Aquí el cálculo cambia completamente.
Un empresario puede decir:
«Quiero que cobre 1.500 € limpios.»
Pero el salario neto depende de las circunstancias del trabajador y de la retención de IRPF correspondiente.
Por ejemplo:
situación familiar,
hijos,
discapacidad,
tipo y duración de la relación laboral,
retribución anual,
otras circunstancias que afecten al cálculo de retenciones.
Supongamos, exclusivamente como ejemplo, que para obtener aproximadamente:
1.500 € netos
necesitamos un salario bruto de:
1.800 €
Ahora calculamos el coste empresarial utilizando nuestra hipótesis simplificada del 32 %:
1.800 × 32 % = 576 €
Coste:
1.800 + 576 = 2.376 €
Por tanto:
El trabajador recibe ≈ 1.500 €
pero
la empresa desembolsa ≈ 2.376 €
La diferencia es considerable.
Y además una parte no es un impuesto del trabajador, sino cotizaciones sociales soportadas por la empresa.
9. El IRPF no es un coste adicional para la empresa
Este punto genera mucha confusión.
Imaginemos:
Salario bruto: 2.000 €
IRPF retenido: 200 €
La empresa no paga:
2.000 + 200.
Los 200 € están dentro del salario bruto.
La empresa simplemente retiene esa cantidad al trabajador y posteriormente la ingresa en Hacienda.
Es decir:
De los 2.000 € brutos:
una parte llega al trabajador,
otra corresponde a cotizaciones del trabajador,
otra se ingresa en Hacienda como retención.
Por eso el IRPF no debe sumarse otra vez al salario bruto para calcular el coste empresarial.
En cambio, las cotizaciones empresariales sí constituyen un coste adicional.
10. ¿Y la Seguridad Social descontada al trabajador?
Tampoco se suma adicionalmente.
Si al trabajador se le descuentan, por ejemplo:
130 € de Seguridad Social
esa cantidad forma parte de su salario bruto.
La empresa la retiene y la ingresa en la Tesorería General de la Seguridad Social junto con las cotizaciones empresariales.
Por tanto tenemos:
SALARIO BRUTO
menos
Seguridad Social trabajador
menos
IRPF
igual a
SALARIO NETO
Mientras que para la empresa:
SALARIO BRUTO
más
SEGURIDAD SOCIAL EMPRESA
igual a
COSTE LABORAL DIRECTO
11. Ejemplo completo de una nómina
Supongamos:
Salario bruto: 2.200 €
Deducción Seguridad Social trabajador: 145 €
Retención IRPF: 260 €
Neto aproximado:
2.200 − 145 − 260 = 1.795 €
Ahora calculamos la parte empresarial.
Supongamos cotizaciones empresariales aproximadas:
704 €
Entonces:
2.200 + 704 = 2.904 €
Tenemos:
EL TRABAJADOR VE EN SU CUENTA
1.795 €
SALARIO BRUTO
2.200 €
COSTE DIRECTO PARA LA EMPRESA
2.904 €
Son tres conceptos diferentes.
12. Pero el coste real puede ser todavía mayor
Hasta ahora hemos calculado principalmente:
salario + cotizaciones empresariales.
Pero contratar a una persona puede generar otros costes económicos para la empresa.
Por ejemplo:
equipos informáticos,
uniformes,
herramientas,
formación,
prevención de riesgos laborales,
seguros,
software,
espacio de trabajo,
vehículo,
dietas,
desplazamientos,
procesos de selección,
gestión laboral.
Supongamos:
Coste laboral directo anual: 31.680 €
Ordenador y equipos: 1.500 €
Software: 600 €
PRL y otros servicios: 400 €
Formación: 500 €
Otros costes asociados: 1.000 €
Coste económico aproximado del primer año:
35.680 €
Por eso debemos distinguir entre:
coste laboral
y
coste económico total asociado al puesto de trabajo.
13. ¿Cuánto tiene que producir un trabajador para que sea rentable?
Aquí entramos en economía empresarial.
Supongamos que un trabajador cuesta:
32.000 € anuales
¿Tiene que generar 32.000 € de ventas para ser rentable?
No necesariamente.
Porque las ventas también pueden tener otros costes.
Imaginemos una empresa comercial.
El trabajador genera:
50.000 € de ventas
Pero los productos vendidos cuestan:
30.000 €
Margen generado:
50.000 − 30.000 = 20.000 €
Si el trabajador cuesta:
32.000 €
esas ventas no cubren por sí mismas su coste.
Por eso debemos mirar el:
MARGEN
y no únicamente la facturación.
14. Ejemplo: ¿cuánto tiene que vender?
Supongamos:
Coste anual del trabajador: 32.000 €
Margen de contribución de las ventas: 40 %
Queremos saber qué facturación necesita generar para cubrir exclusivamente su coste.
32.000 / 0,40 = 80.000 €
Necesitaría generar aproximadamente:
80.000 € de ventas anuales
para producir 32.000 € de margen.
Y eso únicamente cubriría su coste.
Todavía existirían otros costes generales de la empresa.
Este cálculo puede resultar muy útil antes de contratar.
15. ¿Y si el trabajador no genera ventas directamente?
No todos los trabajadores son comerciales.
Un administrativo, un contable, una persona de mantenimiento o determinados puestos de gestión pueden no generar ventas directamente.
Pero pueden aportar valor mediante:
reducción de costes,
mejora de procesos,
aumento de productividad,
control,
capacidad adicional,
mejor servicio,
liberación de tiempo de otros trabajadores.
Imaginemos un empresario que dedica:
25 horas semanales a tareas administrativas.
Contrata a una persona para realizarlas.
Ahora puede dedicar esas 25 horas a:
vender,
captar clientes,
gestionar proyectos,
mejorar productos.
La rentabilidad del nuevo trabajador no se mide únicamente por las ventas que facture personalmente.
También debemos analizar el valor económico que permite generar al resto de la organización.
16. Contratar a tiempo parcial
Supongamos que una pequeña empresa todavía no puede asumir una contratación completa.
Puede estudiar, cuando la organización y la necesidad real del puesto lo permitan, una jornada parcial.
Por ejemplo:
Coste estimado jornada completa:
2.600 € mensuales
Una jornada del 50 % no debe calcularse automáticamente dividiendo absolutamente todos los costes por dos, porque dependerá de las condiciones laborales y salariales aplicables.
Pero permite ilustrar una idea importante:
la contratación debe dimensionarse según las necesidades reales del negocio.
No debemos contratar más horas de las necesarias.
Pero tampoco menos horas si eso impide realizar correctamente el trabajo.
17. ¿Por qué la empresa paga cotizaciones sociales?
Cuando una empresa contrata a una persona no existe únicamente una relación:
empresa → trabajador
Existe también una participación en la financiación del sistema de protección social.
Las cotizaciones ayudan a financiar distintas prestaciones y contingencias del sistema.
Por eso el coste empresarial es superior al salario bruto.
Desde el punto de vista del empresario, las cotizaciones sociales forman parte del coste de utilizar trabajo como factor productivo.
18. ¿Qué ocurre si subimos el salario?
Imaginemos:
Salario actual:
24.000 € brutos
Nuevo salario:
27.000 € brutos
Incremento salarial:
3.000 €
¿El coste de la empresa aumenta solamente 3.000 €?
Normalmente no.
Porque sobre ese incremento salarial también pueden aumentar las cotizaciones empresariales, dentro de las reglas y bases aplicables.
Si utilizamos nuestra aproximación didáctica del 32 %:
3.000 × 32 % = 960 €
Incremento aproximado del coste empresarial:
3.000 + 960 = 3.960 €
Por tanto, una subida salarial de:
3.000 € brutos
puede representar aproximadamente:
3.960 € adicionales de coste empresarial
bajo las hipótesis utilizadas.
19. ¿Y contratar a dos trabajadores?
Supongamos dos trabajadores con:
25.000 € brutos anuales cada uno
Coste salarial:
25.000 × 2 = 50.000 €
Cotizaciones empresariales aproximadas al 32 %:
50.000 × 32 % = 16.000 €
Coste laboral aproximado:
66.000 € anuales
Y si añadimos:
equipamiento,
formación,
PRL,
software,
otros costes,
el impacto económico podría acercarse o superar, por ejemplo:
70.000 € anuales.
Antes de contratar debemos preguntarnos:
¿Puede mi empresa soportar estructuralmente este incremento de costes?
No solamente este mes.
También dentro de seis meses.
20. El coste de contratar debe entrar en el presupuesto
Supongamos una empresa con:
Facturación: 200.000 €
Costes actuales: 160.000 €
Resultado:
40.000 €
La empresa quiere contratar a una persona.
Coste laboral previsto:
32.000 €
Si todo lo demás permaneciera igual:
200.000 − 160.000 − 32.000 = 8.000 €
El beneficio bajaría de:
40.000 €
a:
8.000 €
Eso no significa necesariamente que contratar sea una mala decisión.
Quizá ese trabajador permita aumentar las ventas en:
70.000 €
Entonces la contratación puede tener muchísimo sentido.
Pero debemos hacer los números antes de contratar, no después.
21. El trabajador no es solamente un coste
Hasta ahora hemos hablado continuamente de costes.
Pero sería un error terminar aquí.
Una contratación también puede ser una inversión productiva.
Un trabajador puede permitir:
atender más clientes,
producir más,
mejorar el servicio,
reducir tiempos,
abrir más horas,
incorporar conocimientos,
aumentar ventas,
liberar al empresario de determinadas tareas,
hacer crecer la empresa.
La pregunta empresarial correcta no es:
«¿Cuánto me cuesta este trabajador?»
Sino:
«¿Cuánto me cuesta y qué valor puede generar para la empresa?»
Ejemplo final: antes de contratar
Una pequeña empresa estudia contratar a una persona.
Salario bruto anual:
24.000 €
Coste empresarial directo estimado:
31.680 €
Otros costes asociados al puesto:
2.000 €
Coste económico estimado:
33.680 €
La empresa estima que la contratación permitirá generar:
90.000 € adicionales de ventas
con un margen del:
45 %
Margen generado:
90.000 × 45 % = 40.500 €
Coste:
33.680 €
Contribución adicional estimada:
40.500 − 33.680 = 6.820 €
Bajo estas hipótesis, la contratación podría tener sentido económico.
Ahora imaginemos que las ventas adicionales previstas fueran solamente:
50.000 €
Margen:
50.000 × 45 % = 22.500 €
Coste:
33.680 €
Resultado:
22.500 − 33.680 = −11.180 €
La misma contratación puede ser viable o no dependiendo de la capacidad económica del negocio y del valor que genere el puesto.
En resumen
Cuando una empresa contrata a un trabajador debemos diferenciar:
SALARIO NETO
Lo que finalmente recibe el trabajador después de sus deducciones.
SALARIO BRUTO
La remuneración antes de descontar Seguridad Social del trabajador e IRPF.
COSTE EMPRESARIAL
Salario bruto más cotizaciones sociales soportadas por la empresa.
COSTE ECONÓMICO DEL PUESTO
Coste empresarial más otros recursos necesarios para que esa persona pueda desarrollar su trabajo.
Por eso:
1.500 € netos no son 1.500 € de coste.
2.000 € brutos no son 2.000 € de coste.
Y una oferta de:
24.000 € brutos anuales
puede representar fácilmente un coste empresarial superior a 30.000 € anuales, dependiendo de las cotizaciones aplicables.
Antes de contratar conviene calcular:
cuánto costará realmente el puesto,
qué impacto tendrá sobre la tesorería,
qué margen deberá generar
y
si la empresa puede mantener ese coste de forma sostenible.
Porque contratar no debería empezar preguntando únicamente:
«¿Qué salario le pongo?»
La pregunta completa es:
«¿Cuánto me costará realmente, puedo asumirlo y qué debe aportar esta contratación para que tenga sentido económico?»
¿Estás pensando en contratar?
Antes de incorporar un trabajador, en LRP Economistes podemos ayudarte a analizar el impacto económico de la contratación: coste empresarial estimado, efecto sobre los resultados, tesorería y nivel de ventas o margen necesario para asumirla.
Porque conocer el salario es importante.
Saber si tu empresa puede permitírselo lo es todavía más.
LRP Economistes
Asesoramiento fiscal, contable y económico