
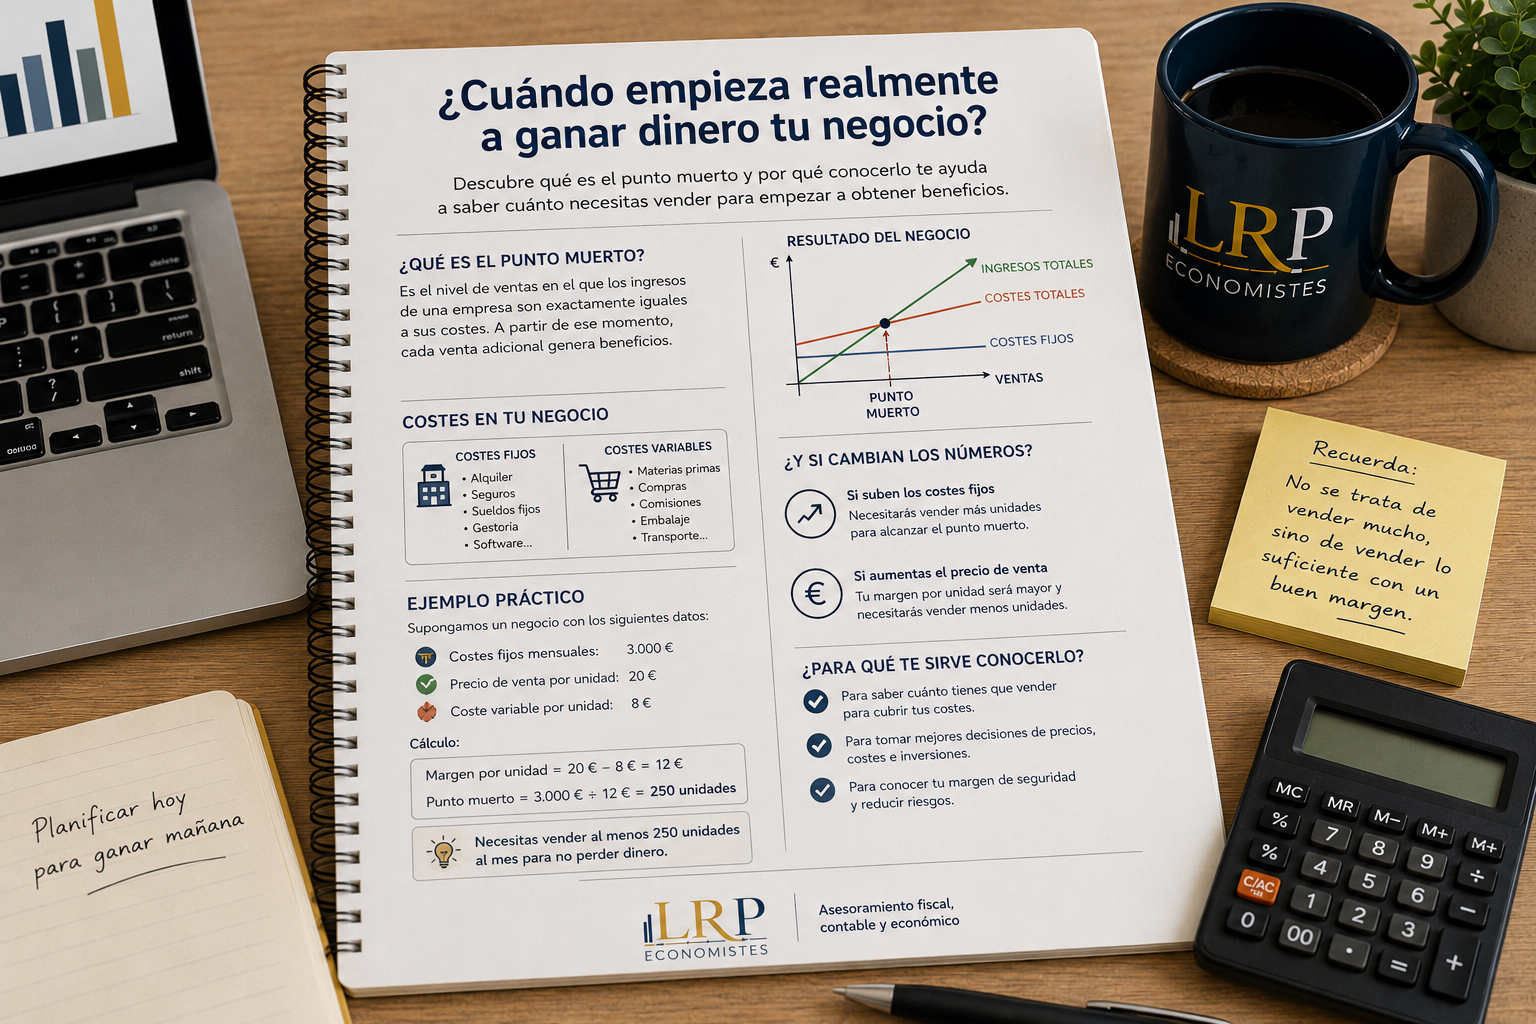
¿Cuándo empieza realmente a ganar dinero tu negocio?
Una empresa puede tener clientes, emitir facturas e incluso aumentar sus ventas y, aun así, no ser rentable.
Por eso, una de las preguntas más importantes al analizar cualquier negocio es muy sencilla:
¿Cuánto tengo que vender para cubrir todos mis costes?
La respuesta nos lleva a uno de los conceptos básicos del análisis empresarial: el punto muerto o umbral de rentabilidad.
¿Qué es el punto muerto?
El punto muerto representa el nivel de ventas en el que los ingresos de una empresa son exactamente iguales a sus costes.
En ese momento:
Ingresos = Costes
La empresa no gana dinero, pero tampoco lo pierde.
A partir de ese nivel de actividad, cada unidad adicional vendida empieza a contribuir a generar beneficio.
Por debajo, el negocio tiene pérdidas.
Primero debemos entender nuestros costes
Para calcular correctamente el punto muerto debemos diferenciar entre costes fijos y costes variables.
Los costes fijos son aquellos que debemos soportar independientemente de cuánto vendamos: alquiler, determinados seguros, gestoría, software o algunos salarios son ejemplos habituales.
Los costes variables, en cambio, están relacionados con el volumen de actividad. Si vendemos más unidades, estos costes aumentan.
Por ejemplo, si tenemos una tienda que vende un producto por 20 € y comprar cada unidad nos cuesta 8 €, cada venta deja:
20 € − 8 € = 12 €
Esos 12 € constituyen el margen disponible para cubrir los costes fijos y, posteriormente, generar beneficio.
Un ejemplo sencillo
Supongamos un pequeño negocio con:
Costes fijos mensuales: 3.000 €
Precio de venta por unidad: 20 €
Coste variable por unidad: 8 €
El margen por cada unidad vendida es de 12 €.
Para cubrir los 3.000 € de costes fijos necesitaremos vender:
3.000 € ÷ 12 € = 250 unidades
Por tanto, el punto muerto se encuentra en 250 unidades mensuales.
Si vendemos exactamente 250 unidades, no tendremos ni beneficio ni pérdida.
Si vendemos 300, comenzaremos a obtener beneficio.
Si únicamente vendemos 200, tendremos pérdidas.
Facturar mucho no significa necesariamente ganar mucho
Este concepto permite entender algo fundamental en cualquier empresa:
la facturación por sí sola dice muy poco sobre la rentabilidad.
Dos empresas pueden facturar 100.000 € al año y obtener resultados completamente diferentes.
Una puede tener unos costes de 60.000 € y otra de 95.000 €.
Por eso, cuando analizamos un negocio, no basta con preguntarnos cuánto vende.
También debemos saber cuánto cuesta generar esas ventas.
¿Qué ocurre si suben nuestros costes?
El punto muerto no es una cifra permanente.
Si aumenta el alquiler, los salarios, la energía, las materias primas u otros costes, tendremos que vender más para alcanzar el mismo resultado.
Imaginemos que en nuestro ejemplo los costes fijos aumentan de 3.000 € a 3.600 € mensuales.
Manteniendo el mismo margen de 12 € por unidad:
3.600 € ÷ 12 € = 300 unidades
Ahora necesitamos vender 300 unidades simplemente para no perder dinero.
Conocer este dato permite valorar el impacto real de una subida de costes antes de que aparezca en el resultado final.
¿Y si aumentamos el precio?
También podemos analizar el efecto contrario.
Si conseguimos aumentar el precio manteniendo los costes variables, nuestro margen por unidad será mayor y necesitaremos vender menos unidades para cubrir los costes fijos.
Pero subir precios puede afectar a la demanda.
Por eso las decisiones empresariales deben analizarse conjuntamente: precio, volumen de ventas, costes y margen están relacionados.
El punto muerto sirve para tomar decisiones
Calcular el umbral de rentabilidad puede ayudarnos a responder preguntas muy concretas:
¿Puedo permitirme contratar a otra persona?
¿Necesito aumentar precios?
¿Cuántas ventas adicionales necesito para asumir un nuevo alquiler?
¿Tiene sentido abrir un segundo establecimiento?
¿Es suficiente mi margen actual?
Incluso antes de iniciar un negocio, conocer aproximadamente su punto muerto permite determinar qué volumen mínimo de ventas necesitaremos para que el proyecto sea viable.
El margen de seguridad
Una vez alcanzado el punto muerto aparece otra pregunta interesante:
¿Cuánto pueden caer mis ventas antes de empezar a perder dinero?
Cuanto mayor sea la distancia entre nuestras ventas actuales y el punto muerto, mayor será nuestro margen de seguridad.
Una empresa que necesita vender 10.000 € mensuales para cubrir costes y actualmente vende 10.500 € se encuentra en una situación muy diferente a otra que, con el mismo punto muerto, vende 18.000 €.
Las dos tienen beneficio, pero la segunda dispone de un margen mucho mayor ante una caída de ventas.
En resumen
El punto muerto nos ayuda a transformar una pregunta aparentemente complicada en otra mucho más sencilla:
«¿Cuánto necesito vender para que mi negocio se sostenga?»
Conocer nuestros costes fijos, costes variables y márgenes permite calcular ese nivel mínimo de actividad y analizar con mayor criterio nuestras decisiones.
Porque el objetivo de un negocio no debería ser únicamente vender más.
Debería ser vender lo suficiente, con un margen adecuado, para generar rentabilidad.
LRP Economistes
Asesoramiento fiscal, contable y económico